ФОП 3 групи платить 5% доходу єдиного податку (або 3% і окремо ПДВ), 1% військового збору і ЄСВ за себе, мінімум 1 902,34 грн на місяць. Ліміт доходу на 2026 рік - 10 091 049 грн, працівників можна скільки завгодно, а працювати можна з будь-якими клієнтами, зокрема з компаніями на загальній системі та іноземними. Декларацію з єдиного податку подають щокварталу, а платники 3% ще й щомісяця звітують з ПДВ.
Суми й строки звірені з Податковим кодексом і роз’ясненнями ДПС 24 жовтня 2026 року. Нижче - хто може бути на 3 групі, скільки відкладати на податки, що вважається доходом, коли звітувати, як вести облік і коли потрібен ПРРО.
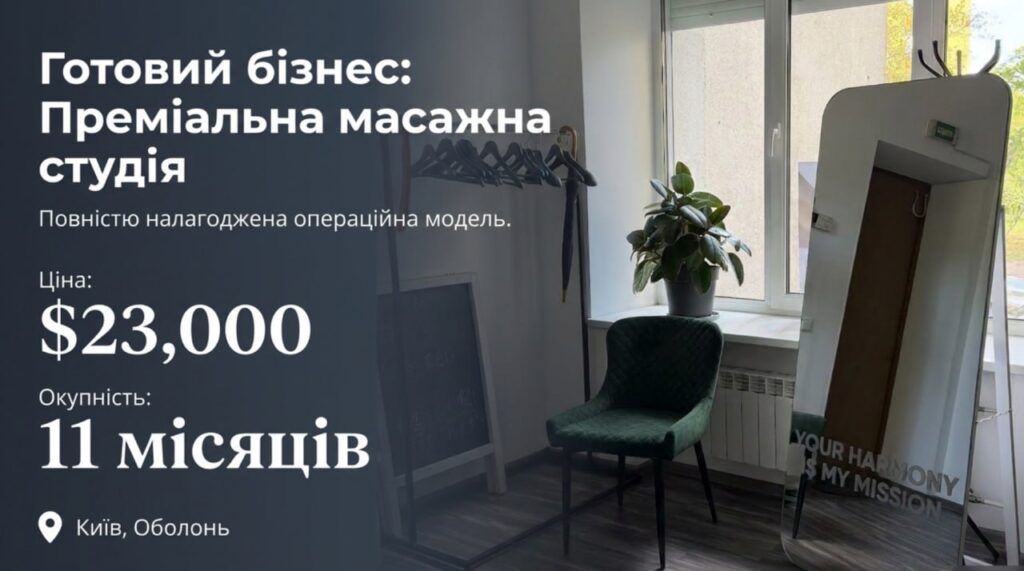
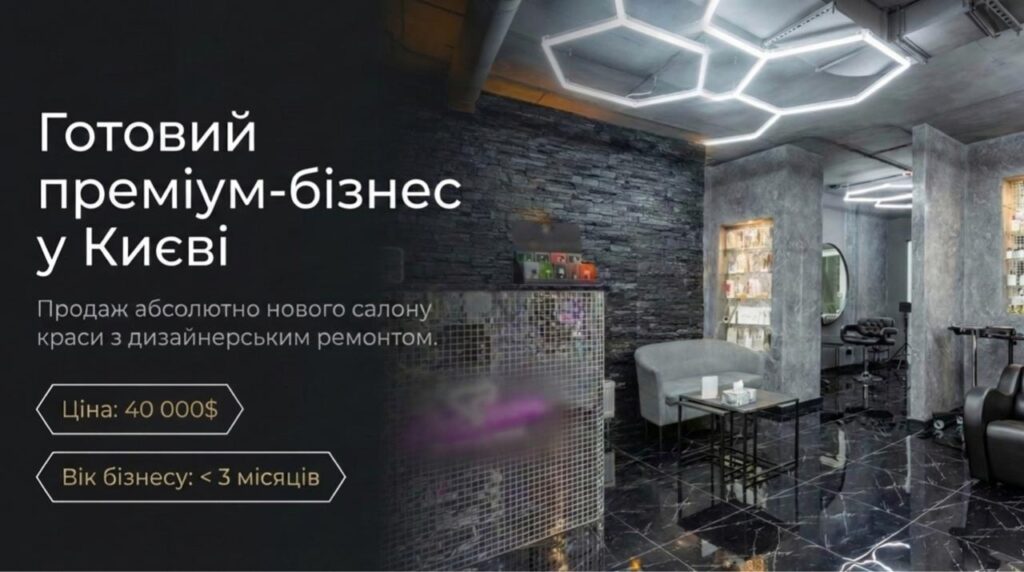
Go Deal Brokers допомагає купувати і продавати готовий бізнес, а свіжі обʼєкти з цінами і прибутком публікує в нашому Telegram-каналі.
Зміст статті
- 1Хто може працювати на ФОП 3 групи
- 2Податки ФОП 3 групи у 2026 році
- 3Скільки відкладати на податки за квартал
- 4Ліміт доходу ФОП 3 групи і перевищення
- 5Що вважається доходом ФОП 3 групи
- 6Звітність ФОП 3 групи: що і коли подавати
- 7Як вести облік ФОП 3 групи
- 8Коли ФОП 3 групи потрібен РРО або ПРРО
- 9Часті запитання
- 10Джерела
Хто може працювати на ФОП 3 групи
На 3 групі можна займатися будь-якою діяльністю, дозволеною на спрощеній системі, а кількість працівників, за ДПС, «не обмежена». На відміну від 2 групи, тут немає обмеження щодо клієнтів: послуги можна надавати людям, ФОП, ТОВ на будь-якій системі оподаткування і замовникам з-за кордону. Тому програмістам, дизайнерам, маркетологам і консультантам, які працюють з такими компаніями, потрібна саме 3 група.
Заборони все ж є: пункт 291.5 кодексу не дозволяє бути на спрощеній системі, зокрема, з азартними іграми, обміном валют, більшістю операцій з підакцизними товарами, фінансовим посередництвом (крім окремих видів страхової діяльності), аудитом, а з 2026 року - і з «охоронну діяльність». Порівняння з іншими групами - у статті яку групу ФОП обрати, підбір кодів - у статті про КВЕДи.
Податки ФОП 3 групи у 2026 році
| Платіж | Скільки | Коли сплачувати |
|---|---|---|
| Єдиний податок | 5% доходу або 3% доходу і окремо ПДВ | За квартал, протягом 10 днів після граничного строку декларації |
| Військовий збір | 1% доходу | У той самий строк, окремим платежем |
| ЄСВ за себе | Мінімум 1 902,34 грн за кожен місяць | За квартал, до 20 числа наступного місяця (останній день - 19 число) |
ДПС підтверджує ставки: «5% (без ПДВ) або 3% (з ПДВ)» єдиного податку, військовий збір - «1% від доходу», ЄСВ - «1 902,34 грн в місяць (22% від мінімальної зарплати)». Військовий збір - окремий платіж, а не частина єдиного податку, детальніше - у статті про військовий збір.
ЄСВ за себе нараховують за кожен місяць, а сплачують раз на квартал. Формулювання «до 20 числа» ДПС пояснює так: останній день - «19 число місяця, що настає за звітним кварталом», з перенесенням, якщо це вихідний. За III квартал 2026 року це було 19 жовтня.
Від ЄСВ за себе звільняють не через відсутність доходу, а за законними підставами: пенсія за віком, інвалідність, а також місяці, «коли роботодавець (у тому числі резидент Дія Сіті) сплатив за них страховий внесок» не менше мінімального. Без такої підстави ЄСВ сплачують і за квартал без доходу.
5% чи 3% з ПДВ
Ставка 3% діє «за умови окремої сплати ПДВ відповідно до вимог ПКУ». Вона має сенс, коли ваші клієнти - платники ПДВ і їм потрібен податковий кредит, а у вас є закупівлі з ПДВ. Менша ставка єдиного податку сама по собі не означає менших податків. Порівняння з прикладами - у статті ФОП 3 групи з ПДВ чи без, для айтівців - ФОП 3 групи для програміста.
Скільки відкладати на податки за квартал
Для ставки 5% без ПДВ: єдиний податок 5% і військовий збір 1% від доходу кварталу, плюс ЄСВ 5 707,02 грн за три місяці. Тобто 6% доходу і 5 707,02 грн.
| Дохід за квартал, грн | Єдиний податок, грн | Військовий збір, грн | ЄСВ, грн | Разом, грн | Частка доходу |
|---|---|---|---|---|---|
| 0 | 0 | 0 | 5 707,02 | 5 707,02 | - |
| 100 000 | 5 000 | 1 000 | 5 707,02 | 11 707,02 | 11,71% |
| 300 000 | 15 000 | 3 000 | 5 707,02 | 23 707,02 | 7,90% |
| 1 000 000 | 50 000 | 10 000 | 5 707,02 | 65 707,02 | 6,57% |
| 300 000, звільнення від ЄСВ | 15 000 | 3 000 | 0 | 18 000,00 | 6,00% |
Таблиця - для ставки 5%, без перевищення ліміту і пільг. Останній рядок - лише якщо є законна підстава не сплачувати ЄСВ за всі три місяці. Порахувати свою декларацію і платежі за три квартали 2026 року можна в калькуляторі декларації ФОП 3 групи.
Ліміт доходу ФОП 3 групи і перевищення
Ліміт - 1167 мінімальних зарплат на 1 січня, у 2026 році «10 091 049 гривень» за календарний рік. Це ліміт на рік, а не на квартал: рахуйте накопичений дохід з 1 січня.
Якщо дохід перевищив ліміт, «до суми перевищення застосовують ставку єдиного податку у розмірі 15 відс.», а не до всього доходу. З наступного кварталу ФОП переходить на загальну систему оподаткування, заяву подають не пізніше 20 числа місяця після кварталу перевищення. Приклад: дохід за рік 10 191 049 грн, перевищення 100 000 грн, з нього 15% - 15 000 грн.
Думаєте не починати з нуля, а купити бізнес, що вже має клієнтів і дохід? Обʼєкти з цінами і прибутком є в нашому Telegram-каналі.
Що вважається доходом ФОП 3 групи
Дохід - це гроші, отримані від підприємницької діяльності, «у грошовій формі (готівковій або безготівковій)», а також окремі матеріальні й нематеріальні надходження. Це виручка, а не прибуток: витрати на оренду, товар чи рекламу з доходу не віднімають.
Датою доходу є «дата надходження коштів у готівковій або безготівковій формі». При оплаті карткою через еквайринг з фіскальним чеком ДПС рахує дохід за датою чека, і до доходу входить «вся сума виручки, включаючи комісію банку».
Не включають до доходу, зокрема, власні кошти, переказані на рахунок ФОП, якщо вони вже були оподатковані і це підтверджено документами; виручку, вже враховану в обліку, повторно не рахують. Поворотну фінансову допомогу не рахують, якщо її повернули протягом 12 місяців, а помилково зараховані кошти - якщо їх повернули в тому самому звітному періоді і це підтверджено. Для платника 3% суми ПДВ у дохід для єдиного податку не входять.
Звітність ФОП 3 групи: що і коли подавати
| Що | Строк |
|---|---|
| Декларація платника єдиного податку | Щокварталу, протягом 40 календарних днів після кварталу |
| Сплата єдиного податку і військового збору | Протягом 10 календарних днів після граничного строку декларації |
| Додаток 1 про ЄСВ за себе | Раз на рік, у декларації за IV квартал, якщо ви сплачуєте ЄСВ за себе |
| Розрахунок за працівників (якщо є) | Щокварталу з розбивкою по місяцях, 40 днів після кварталу |
Декларацію подають «протягом 40 календарних днів» після кварталу, а платять «протягом 10 календарних днів після граничного строку подання податкової декларації». Відлік іде від граничного строку, тож рання подача строк оплати не наближає. Військовий збір сплачують у той самий строк і показують у тій самій декларації. Декларацію заповнюють наростаючим підсумком з початку року. Платники 3% додатково подають декларацію з ПДВ, де звітний період - календарний місяць.
Додаток 1 з ЄСВ ФОП 3 групи «подають за звітний рік Додаток 1 у складі Декларації за IV квартал»; якщо весь рік ви звільнені від ЄСВ, наприклад його за вас сплачував роботодавець, додаток не подають. Якщо є працівники, окремо подають Податковий розрахунок щокварталу з розбивкою по місяцях.
За III квартал 2026 року: декларація - до 9 листопада, єдиний податок і військовий збір - до 19 листопада. Покрокове заповнення з калькулятором - у статті про декларацію за три квартали 2026.
Як вести облік ФОП 3 групи
Платники 5% без ПДВ «ведуть облік у довільній формі шляхом помісячного відображення отриманих доходів». Реєструвати книгу в податковій не треба, підійде таблиця з колонками: місяць, дохід за документами, повернення, дохід для податку, накопичено з початку року. Платники 3% з ПДВ «ведуть облік доходів і витрат за типовою формою».
| Коли | Що робити |
|---|---|
| Щомісяця | Записати дохід, зберегти рахунки, акти, чеки; звірити з банківською випискою |
| Щокварталу | Порахувати дохід наростаючим підсумком, подати декларацію, сплатити ЄП, ВЗ і ЄСВ |
| Протягом року | Стежити за накопиченим доходом, щоб вчасно помітити перевищення ліміту |
| Раз на рік | Подати Додаток 1 у декларації за IV квартал, якщо сплачуєте ЄСВ за себе |
Якщо ви колись продаватимете бізнес, такий облік стане вашим аргументом: покупець звіряє декларації, банківські надходження, дані ПРРО і управлінські цифри. Коли вони сходяться, бізнес легше оцінити і продати.
Коли ФОП 3 групи потрібен РРО або ПРРО
| Як вам платять | Чи потрібен РРО чи ПРРО |
|---|---|
| Готівка, картка через термінал | Так, якщо немає законного винятку |
| Оплата карткою на сайті через еквайринг | Так, крім винятку для послуг нижче |
| Переказ на ваш рахунок за реквізитами IBAN | Може не застосовуватися |
| Послуги з розрахунками виключно через банківські системи дистанційного обслуговування чи сервіси переказу | Ні, окремий виняток для послуг |
3 група сама по собі від РРО не звільняє: якщо є розрахункова операція (готівка, термінал, еквайринг), за загальним правилом потрібен РРО чи ПРРО. Якщо покупець платить на рахунок продавця, ДПС пише: «За умови оплати покупцем коштів на поточний рахунок продавця (за реквізитами у форматі IBAN) РРО/ПРРО може не застосовуватись.» Для послуг діє окремий виняток, коли розрахунки йдуть «виключно за допомогою банківських систем дистанційного обслуговування та/або сервісів переказу коштів»; на продаж товарів він не поширюється.
Суми в статті - на 2026 рік. Що відомо про 2027 рік, зібрано в окремій статті; бюджет на 2027 рік станом на 24 жовтня ще не ухвалено.
Часті запитання
Скільки податків платить ФОП 3 групи без ПДВ
5% єдиного податку і 1% військового збору від доходу, плюс ЄСВ мінімум 1 902,34 грн за кожен місяць, якщо немає пільги. За квартал це 6% доходу і 5 707,02 грн.
Що платити, якщо за квартал не було доходу
Єдиний податок і військовий збір з нульового доходу дорівнюють нулю. ЄСВ 5 707,02 грн за квартал сплачують, якщо немає законної підстави для звільнення. Якщо доходу не було з початку року, декларацію за I квартал, півріччя чи три квартали можна не подавати.
Який ліміт ФОП 3 групи у 2026 році
10 091 049 грн за календарний рік. З перевищення сплачують 15% і з наступного кварталу переходять на загальну систему.
Коли подавати декларацію і платити податки
Декларацію - протягом 40 календарних днів після кварталу, єдиний податок і військовий збір - протягом 10 днів після граничного строку декларації. За III квартал 2026 року - до 9 і до 19 листопада.
Чи потрібна книга обліку доходів
Для ставки 5% зареєстрована книга не потрібна, облік ведуть у довільній формі щомісяця. Платники 3% з ПДВ ведуть облік доходів і витрат за типовою формою.
Чи потрібен РРО, якщо всі гроші надходять на рахунок
Залежить від способу оплати. Переказ за реквізитами IBAN - РРО може не застосовуватися. Оплата карткою через термінал чи еквайринг на сайті - за загальним правилом потрібен РРО чи ПРРО, навіть якщо гроші потім приходять на рахунок; для послуг є окремий виняток.
Що вигідніше: 5% чи 3% з ПДВ
Залежить від ваших клієнтів і закупівель. 3% варто рахувати, якщо клієнти - платники ПДВ і вам потрібен податковий кредит. Для більшості ФОП, які працюють з людьми, простіше 5%.
Джерела
Суми і строки на 2026 рік взяті з роз’яснень ДПС і Податкового кодексу, дата перевірки 24.10.2026. Приклади - для ставки 5% і без перевищення ліміту; пільга з ЄСВ - лише в останньому рядку таблиці.
- ДПС у Дніпропетровській області: показники і ліміти 2026 року, 02.01.2026
- ДПС у Львівській області: ставки ФОП 3 групи і ЄСВ, 26.06.2026
- ДПС у Тернопільській області: строк сплати ЄСВ за себе, 18.06.2026
- ДПС у м. Києві: строки декларації і сплати ЄП, 26.01.2026
- ДПС у Луганській області: строк сплати військового збору, 23.10.2026
- ДПС у Чернівецькій області: умови 3 групи і заборони, 01.09.2026
- Податковий кодекс, глава 1 розділу XIV (портал ДПС), дата звернення 24.10.2026
- ДПС у Рівненській області: облік для платників ПДВ, 12.10.2026
- ДПС у Луганській області: що вважається доходом, 25.03.2026
- ДПС у Чернівецькій області: перевищення ліміту, 04.09.2026
- ДПС у Дніпропетровській області: Додаток 1 для 3 групи, 04.06.2026
- ДПС у Київській області: пільги ЄСВ, 29.09.2026
- ДПС: звітність податкових агентів у 2026 році, 20.02.2026
- ДПС у Донецькій області: розрахункові операції, 24.08.2026
- ДПС у Дніпропетровській області: оплата на IBAN без ПРРО, 07.10.2026
- ДПС у Хмельницькій області: виняток для послуг, 04.01.2022
- ДПС у Рівненській області: ставка 3% і ПДВ, 22.10.2026
- ДПС у Херсонській області: власні кошти на рахунку ФОП, 19.09.2025
- ДПС у Закарпатській області: поворотна фінансова допомога, 09.06.2026
- ЗІР ДПС: помилково зараховані кошти, дата звернення 24.10.2026
- ДПС у Закарпатській області: коли Додаток 1 не подають, 08.07.2026
- ЗІР ДПС: декларація без доходу з початку року, дата звернення 24.10.2026
- ДПС у Чернівецькій області: звітний період з ПДВ, 11.02.2026
Шукаєте готовий бізнес або плануєте продаж? Go Deal Brokers публікує бізнеси з цінами й прибутком у Telegram-каналі, а заявку на продаж можна залишити на сторінці для продавця.