Ліміти доходу і більшість обовʼязкових платежів ФОП привʼязані до мінімальної зарплати і прожиткового мінімуму на 1 січня. Проєкт бюджету на 2027 рік (№16000) передбачає мінімальну зарплату 9 546 грн замість 8 647 і прожитковий мінімум для працездатних 3 691 грн замість 3 328. Якщо Рада збереже ці цифри, з 1 січня 2027 року зміняться ліміти доходу ФОП 1-3 груп, мінімальний ЄСВ, військовий збір і єдиний податок 1-2 груп. Для лімітів, єдиного податку і військового збору 1-2 груп беруть показники на 1 січня, мінімальний ЄСВ розраховують від мінімальної зарплати відповідного місяця.
Нижче – порівняння показників 2026 і 2027 років у картках, калькулятор і поради для ФОП 1-3 груп на спрощеній системі.
Коротко
- Мінімальний ЄСВ: 1 902,34 грн на місяць у 2026 році, 2 100,12 грн у 2027 році за проєктом, якщо ФОП сплачуватиме ЄСВ за себе.
- Ліміти доходу 2027: 1 група 1 594 182 грн, 2 група 7 961 364 грн, 3 група 11 140 182 грн.
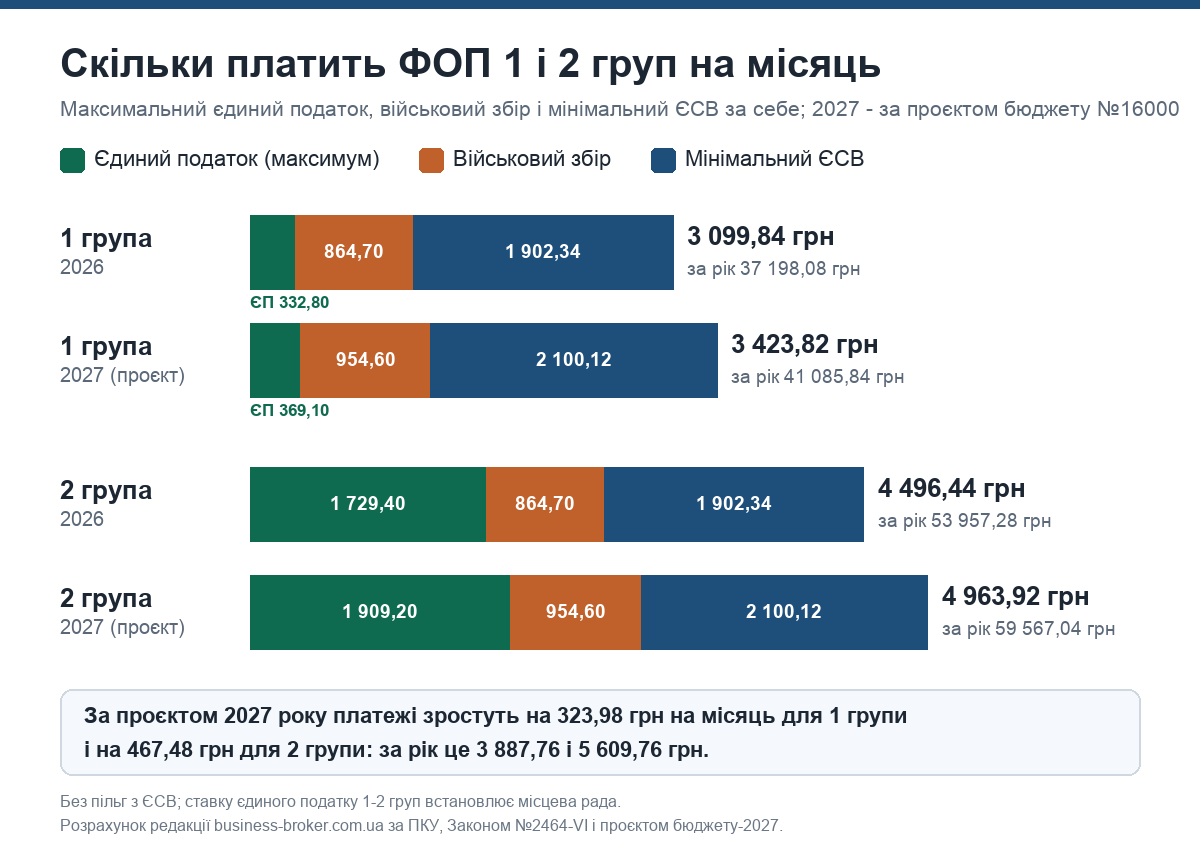
- 2 група: максимальний єдиний податок 1 909,20 грн, військовий збір 954,60 грн на місяць.
- 1 група: максимальний єдиний податок 369,10 грн, військовий збір 954,60 грн на місяць.
- Важливо: це проєкт; остаточні суми визначить ухвалений бюджет.
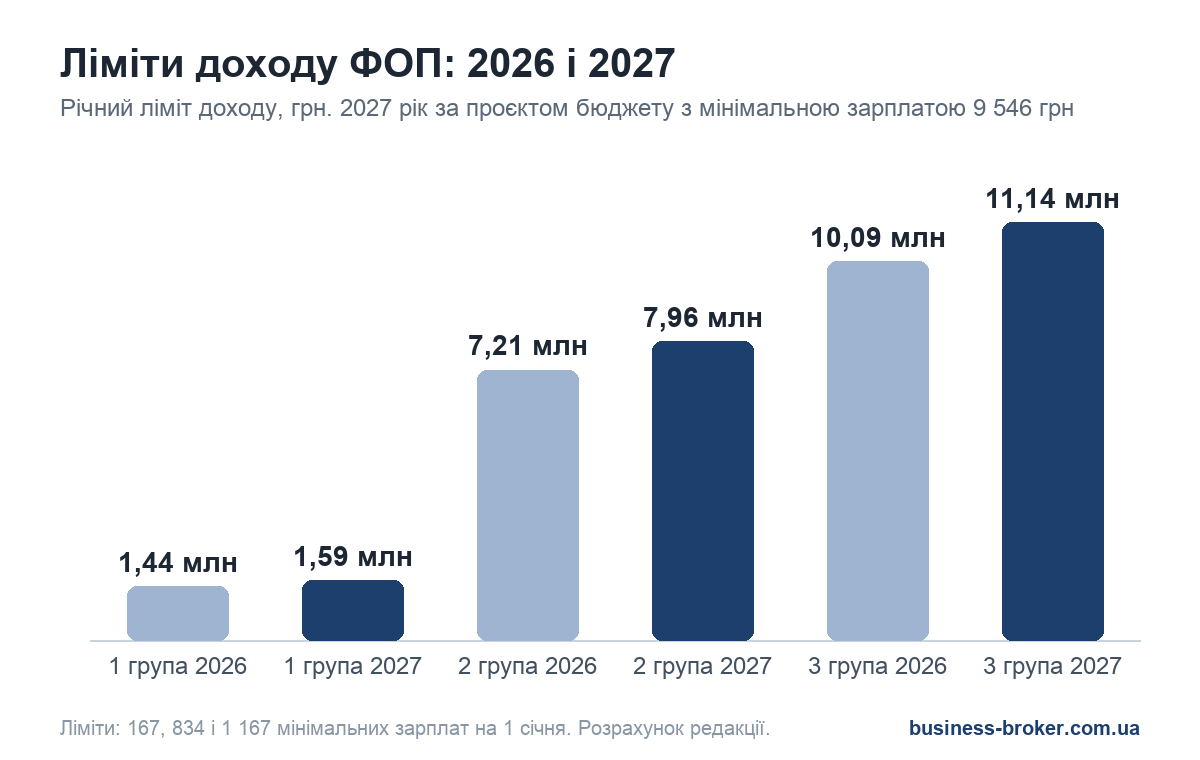
Ліміти доходу ФОП: 2026 і 2027
Ліміти рахують від мінімальної зарплати на 1 січня податкового року (ст. 291 ПКУ): 1 група – 167 мінімальних зарплат (1 444 049 грн у 2026 році, 1 594 182 грн у 2027 році за проєктом), 2 група – 834 (7 211 598 і 7 961 364 грн), 3 група – 1 167 (10 091 049 і 11 140 182 грн).
 Відкрити в повному розмірі
Платежі ФОП у розрахунку на місяць: 2026 і 2027
22% мінімальної зарплати: 1 902,34 грн у 2026 році, 2 100,12 грн у 2027 році за проєктом.
10% прожиткового мінімуму для працездатних: 332,80 грн у 2026 році, 369,10 грн у 2027 році за проєктом.
20% мінімальної зарплати: 1 729,40 грн у 2026 році, 1 909,20 грн у 2027 році за проєктом.
10% мінімальної зарплати: 864,70 грн у 2026 році, 954,60 грн у 2027 році за проєктом.
5% доходу або 3% + ПДВ; ставки за чинним ПКУ.
1% доходу; ставки за чинним ПКУ.
Конкретну ставку єдиного податку для 1 і 2 груп встановлює місцева рада в межах максимуму. Наведено місячні еквіваленти платежів за чинними ставками; розрахунок ЄСВ на 2027 рік умовний і передбачає його сплату за себе. Підстави звільнення, строки сплати і можливі зміни правил пояснено в окремих розділах нижче.
 Відкрити в повному розмірі
Калькулятор: ваші платежі у 2027 році
Порахуйте свої платежі ФОП на 2027 рік
Оберіть групу, вкажіть середній дохід на місяць, ставку місцевої ради і чи сплачуєте ЄСВ за себе. Калькулятор порівняє платежі 2026 року зі сценарієм на 2027 рік за проєктом бюджету, покаже суму за рік і перевірить ліміт.
Для 3 групи зі ставкою 3% дохід без ПДВ
Для 1 групи – не більше 10%; уточніть у рішенні вашої громади
Для 2 групи – не більше 20%; уточніть у рішенні вашої громади
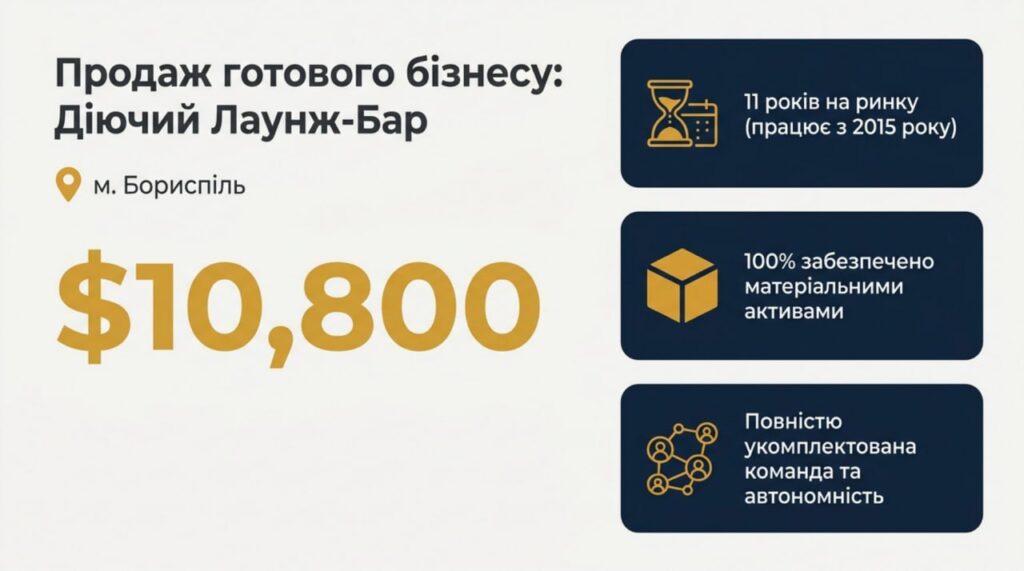
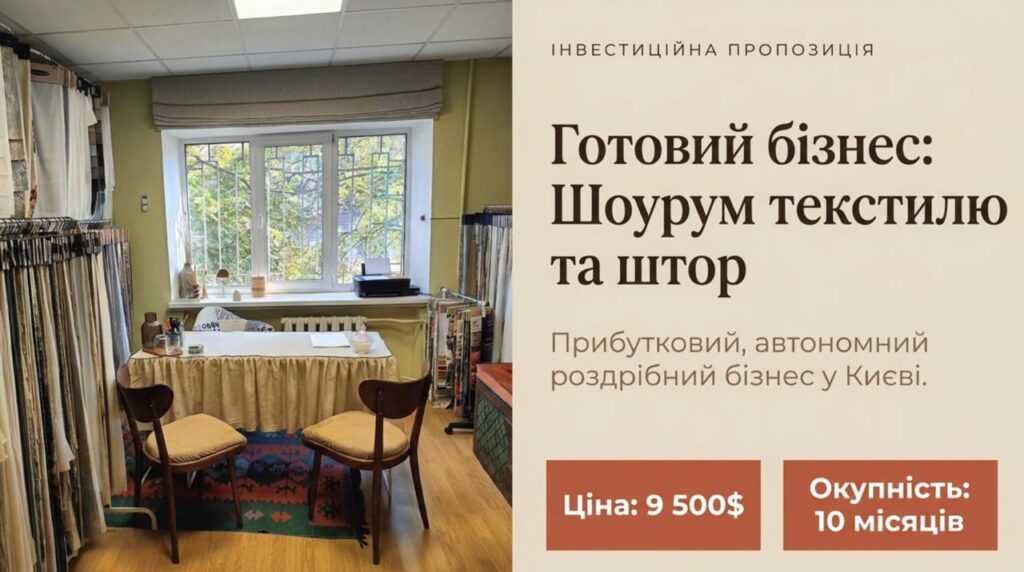
Go Deal Brokers публікує в каналі готові бізнеси з цінами, оборотами й описом активів.
Скільки додасться за рік
Припущення: 12 повних місяців, незмінні бази, максимальні ставки єдиного податку 1-2 груп, без пільг і перевищення ліміту; для 3 групи однаковий дохід в обох роках, ПДВ не враховано.
місячне навантаження 3 099,84 грн у 2026 році і 3 423,82 грн у 2027 році за проєктом; за рік +3 887,76 грн.
місячне навантаження 4 496,44 грн у 2026 році і 4 963,92 грн у 2027 році за проєктом; за рік +5 609,76 грн.
місячне навантаження 1 902,34 грн + % доходу у 2026 році і 2 100,12 грн + % доходу у 2027 році за проєктом; за рік +2 373,36 грн.
Розрахунок редакції за чинними ставками єдиного податку і військового збору та проєктними показниками бюджету-2027; можливі податкові зміни 2027 року не враховано. Для 3 групи податок і військовий збір залежать від доходу; за однакового доходу та незмінних ставок змінюється лише мінімальний ЄСВ.
Повна сума за рік у 2027 році за проєктом (максимальні ставки єдиного податку, мінімальний ЄСВ, без пільг):
Хто може не сплачувати ЄСВ за себе
роботодавець має сплатити за вас ЄСВ не менше мінімального за відповідний місяць; з 01.10.2025 вимогу, щоб це було основне місце роботи, скасовано.
звільнений від ЄСВ за себе, якщо отримує пенсію за віком.
звільнена від ЄСВ за себе за умови отримання відповідних виплат.
у 2026 році право ФОП не платити ЄСВ за себе (п. 9-19 розділу VIII Закону №2464-VI) зупинене. За повідомленням 7eminar від 14.10.2026, проєкт бюджету-2027 пропонує зупинити його і на 2027 рік; текст відповідної норми проєкту ми ще не звірили, остаточно це визначить ухвалений закон. Без власної підстави для звільнення плануйте сплату ЄСВ і у 2027 році.
За розʼясненнями ДПС від 26.09.2025 і 13.02.2026 та ст. 4 Закону №2464-VI. Перевірте точні умови своєї підстави.
Коли платити і звітувати
єдиний податок і військовий збір - авансом не пізніше 20 числа поточного місяця. Декларація зазвичай річна: протягом 60 календарних днів після закінчення року; у разі перевищення ліміту, переходу на вищу групу або загальну систему - у квартальний строк, протягом 40 календарних днів після кварталу.
декларація протягом 40 календарних днів після кварталу, податок і військовий збір - протягом 10 днів після граничного строку декларації.
щокварталу, не пізніше 19 числа місяця після кварталу; якщо день вихідний, строк переноситься на наступний робочий.
Ліміт: що рахувати доходом і що робити після перевищення
для ліміту рахують дохід за ст. 292 ПКУ, а не різницю між виручкою і витратами.
комісія не зменшує дохід: якщо чек на 1 000 грн, а банк утримав 20 грн, дохід - 1 000 грн. Для оплат карткою з фіскальним чеком важлива дата чека.
на суму перевищення нараховують 15% єдиного податку (з 10 000 грн - 1 500 грн). З наступного кварталу 1 група може перейти на 2 або 3 групу за дотримання їхніх умов, 2 група - на 3; альтернатива - загальна система. Для 3 групи перехід на загальну систему обовʼязковий. Заяву подають не пізніше 20 числа місяця після кварталу перевищення.
За розʼясненнями ДПС від 25.03.2026 (з посиланням на лист Мінфіну) і 04.09.2026 (п. 293.8 ПКУ). Вищий ліміт наступного року не скасовує перевищення поточного.
Чинні правила і плани на 2027 рік
ставки 5% і 3% для 3 групи, 1% військового збору, максимум 1 і 2 груп у відсотках від прожиткового мінімуму і мінімальної зарплати.
мінімальна зарплата 9 546 грн і прожитковий мінімум 3 691 грн за проєктом №16000: від них залежать ліміти і платежі. Суми остаточні лише після ухвалення бюджету.
проєкт №16000 опрацьовується в комітеті, перше читання ще не відбулося. 16 вересня його представили у Верховній Раді і взяли для подальшої роботи. За Регламентом перше читання має відбутися не пізніше 20 жовтня - це граничний строк, а не підтверджена дата голосування (пояснення бюджетного комітету).
подати у 2027 році зміни щодо переведення окремих видів діяльності з 2 на 3 групу і диференційованих ставок для послуг на 3 групі до 10%; ПДВ для спрощенців - з 2028 року. Це плани, а не ухвалені ставки.
Що врахувати, плануючи 2027 рік
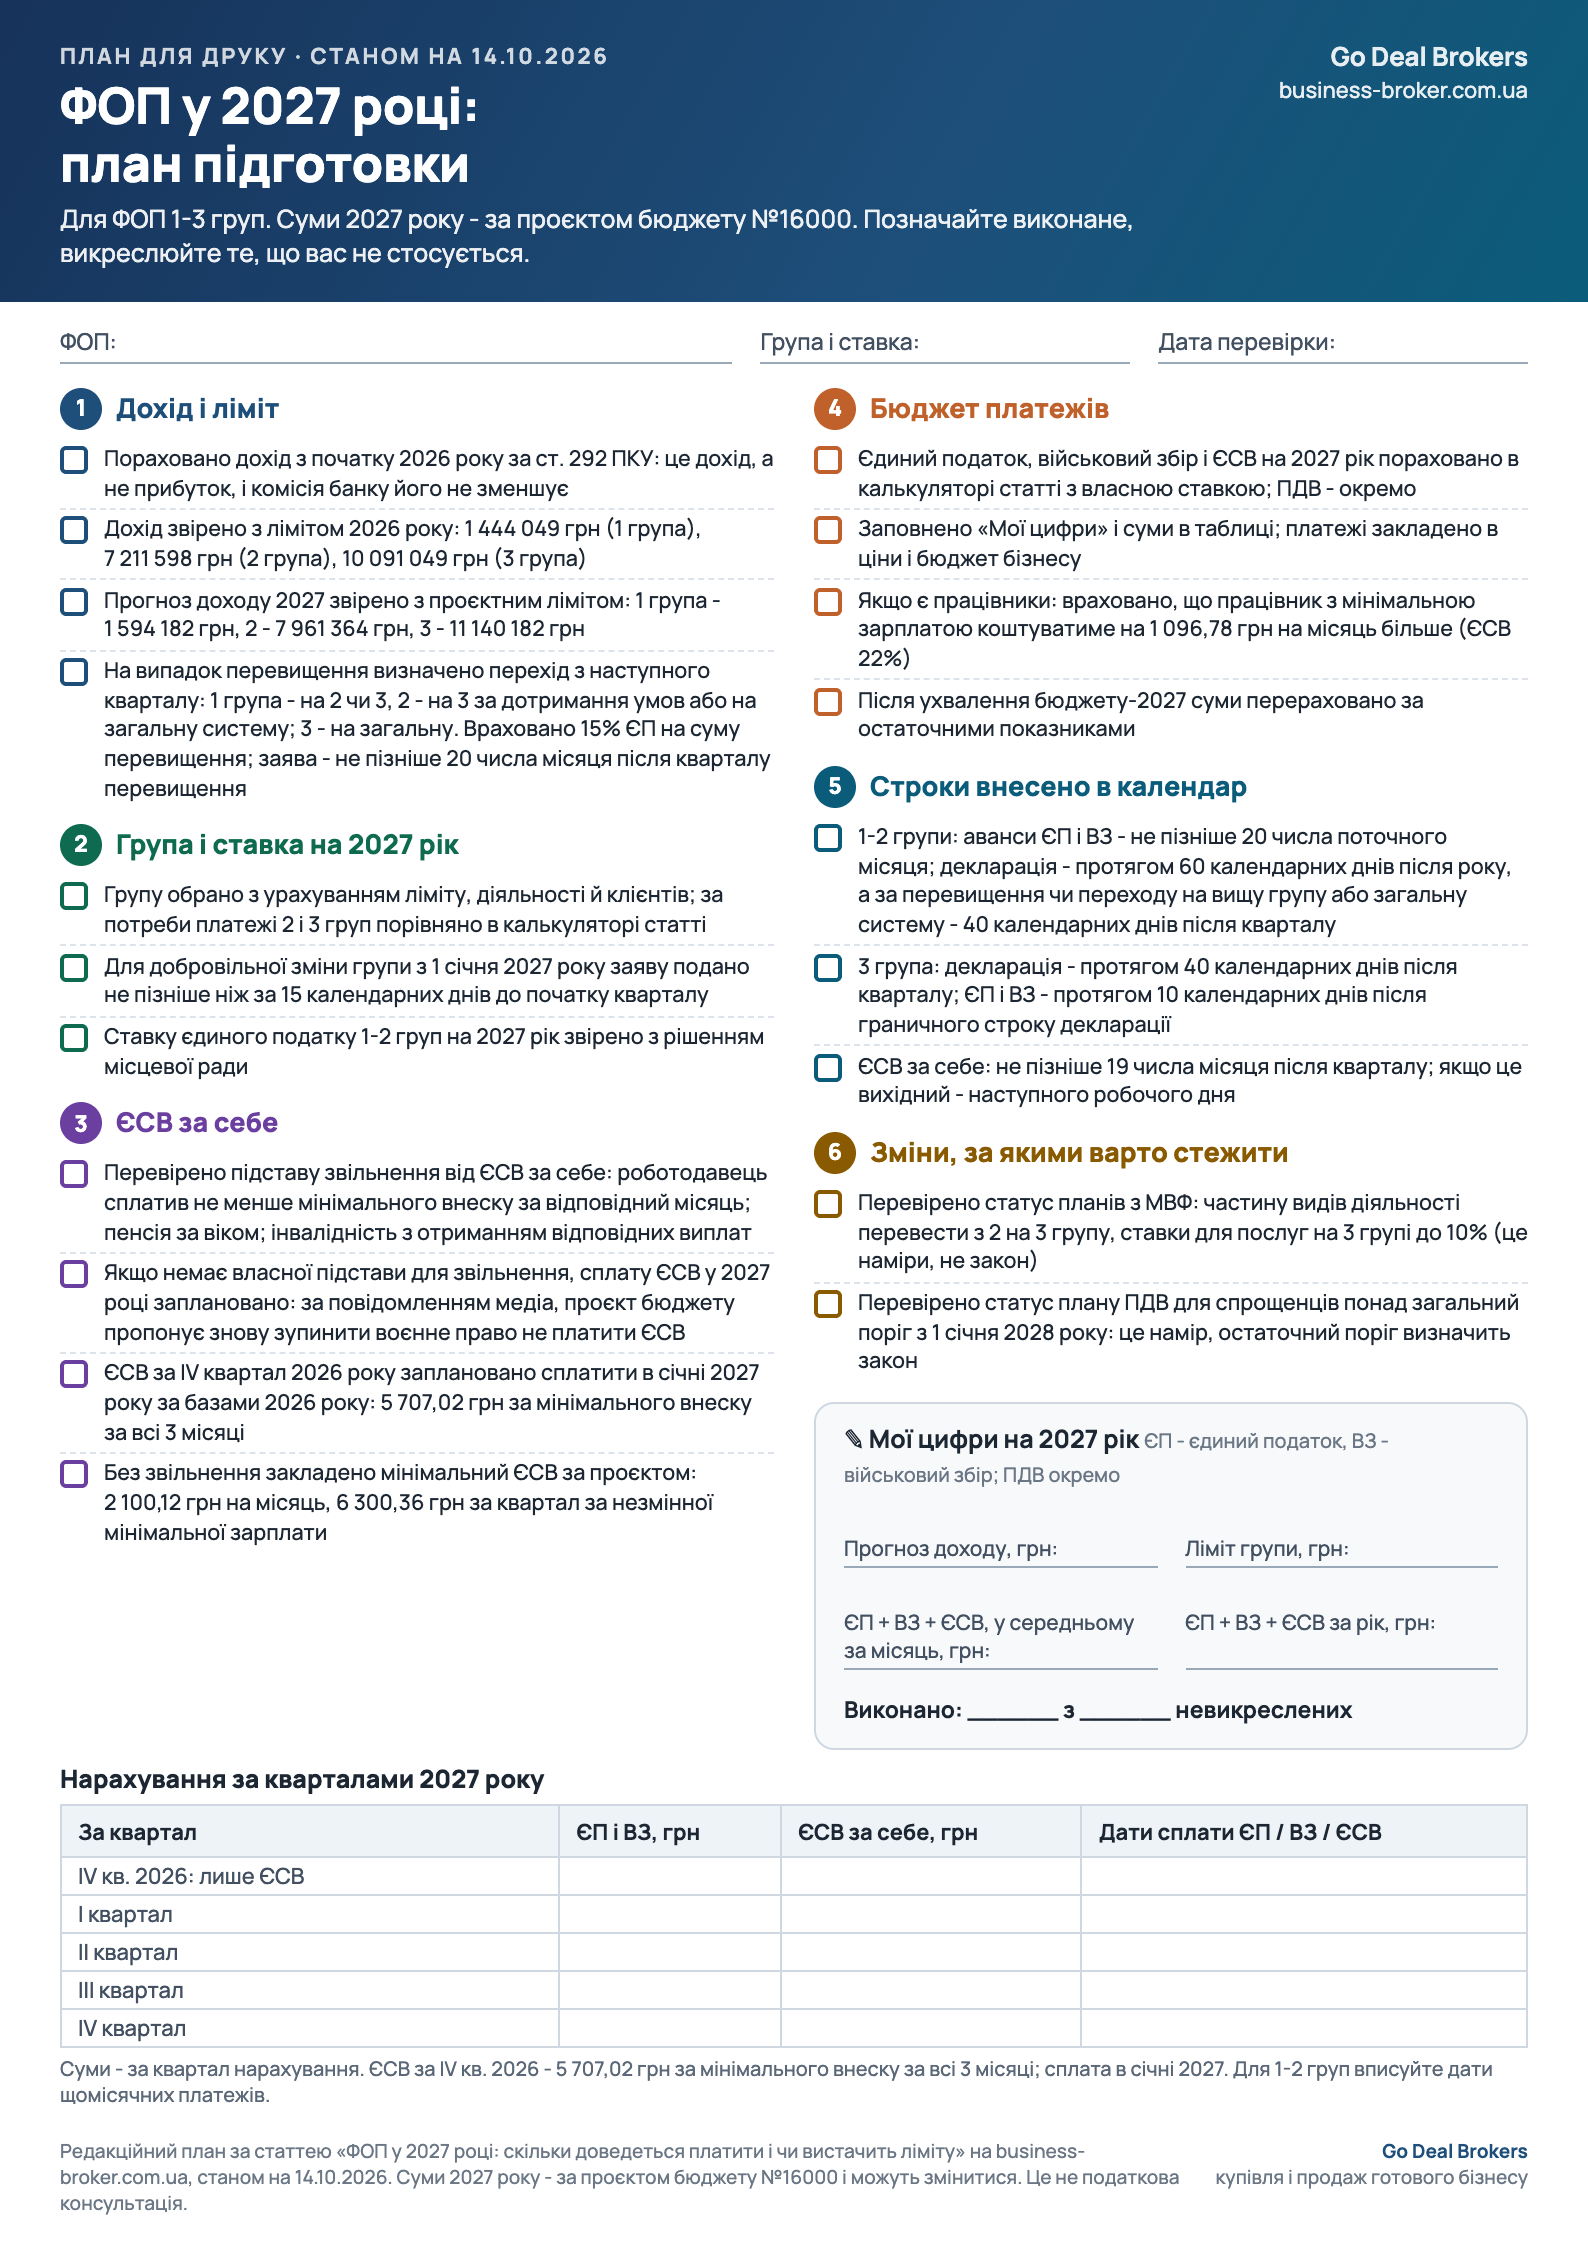
6 блоків: дохід і ліміт, група і ставка, ЄСВ за себе, бюджет платежів, строки сплати і звітів, зміни, за якими варто стежити. Внизу - «Мої цифри на 2027 рік» і таблиця платежів по кварталах.
- Перевірте запас до ліміту. Ліміт зростає разом з мінімальною зарплатою, але якщо дохід зростає швидше, перехід на іншу групу чи систему треба планувати заздалегідь.
- Закладіть платежі в ціни і бюджет. Для ФОП 2 групи з максимальною ставкою обовʼязкові платежі зростуть приблизно на 5,6 тисячі гривень на рік; як скласти бюджет, ми писали в статті про бюджетування на 2027 рік.
- Працівники коштуватимуть дорожче: на працівника з мінімальною зарплатою за загальної ставки ЄСВ 22% витрати зростуть на 1 096,78 грн на місяць; розрахунок у статті про мінімальну зарплату 2027.
- Стежте за реформою ПДВ: у програмі з МВФ передбачено запровадження обовʼязкової реєстрації платниками ПДВ для спрощенців понад загальний поріг з 1 січня 2028 року; поріг планують підвищити, але не більше 85 000 євро річного обороту (межа директиви ЄС), остаточний розмір визначить закон. Деталі в статті про ПДВ для ФОП.
Часті запитання
Що платити, якщо доходу немає
За відсутності доходу ФОП 1 і 2 груп сплачують фіксований єдиний податок і військовий збір, якщо не мають права на звільнення. У 3 групи за нульового доходу немає єдиного податку і військового збору з доходу. ЄСВ за себе сплачують, якщо немає підстави для звільнення. ФОП 1-2 груп без найманих працівників можуть не сплачувати єдиний податок і військовий збір за один календарний місяць відпустки на рік, а також за період хвороби тривалістю 30 і більше календарних днів: до ДПС подають заяву в довільній формі, у разі хвороби з витягом з Електронного реєстру листків непрацездатності.
Чи потрібен ЄСВ за себе, якщо працюю за наймом
Ні, якщо роботодавець сплатив за вас ЄСВ не менше мінімального за відповідний місяць; з 01.10.2025 це не обовʼязково має бути основне місце роботи.
Чи зменшує комісія банку дохід для ліміту
Ні. Якщо чек на 1 000 грн, а банк утримав 20 грн комісії, доходом для ліміту є 1 000 грн.
Що робити після перевищення ліміту
Нарахувати 15% єдиного податку на перевищення і оформити перехід з наступного кварталу; для 3 групи обовʼязкова загальна система. Варіанти для 1-2 груп і строк заяви наведено в розділі про ліміт вище.
Чи платитиме 3 група 10% з 2027 року
Такої чинної ставки немає. У програмі з МВФ є намір запровадити диференційовані ставки для послуг на 3 групі до 10%, але це план, а не закон.
Який ліміт доходу ФОП 2 групи у 2027 році
За проєктом бюджету з мінімальною зарплатою 9 546 грн ліміт 2 групи становитиме 7 961 364 грн. Остаточна сума залежить від ухваленого бюджету.
Скільки ЄСВ платитиме ФОП у 2027 році
За проєктом мінімальний ЄСВ становитиме 2 100,12 грн на місяць (22% від 9 546 грн), або 6 300,36 грн за квартал за однакової мінімальної зарплати в усіх трьох місяцях. Це сценарій для ФОП, який сплачує ЄСВ за себе і не має права на звільнення; за повідомленням медіа, проєкт бюджету пропонує зупинити воєнне право не сплачувати ЄСВ і на 2027 рік, але остаточно це визначить ухвалений закон.
Скільки єдиного податку платитиме 2 група у 2027 році
За проєктом не більше 20% мінімальної зарплати, тобто до 1 909,20 грн на місяць; точну ставку встановлює місцева рада.
Який військовий збір для ФОП у 2027 році
Для 1 і 2 груп 10% мінімальної зарплати, тобто 954,60 грн на місяць за проєктом; для 3 групи 1% доходу.
Чи зникне військовий збір після завершення воєнного стану
Не одразу: Закон №4835-IX продовжив справляння військового збору з ФОП на єдиному податку до 31 грудня третього календарного року після року припинення або скасування воєнного стану. Наприклад, якщо це станеться у 2027 році, збір за чинним правилом діятиме до 31 грудня 2030 року. Ця зміна набула чинності 15 квітня 2026 року (за розʼясненням ДПС) і не залежить від бюджету-2027.
Коли стане відомо остаточно
Після ухвалення Закону про Державний бюджет на 2027 рік; за частиною 6 статті 159 Регламенту Рада має ухвалити його до 1 грудня 2026 року.
Джерела
Основні джерела перевірено 13.10.2026; статус бюджету, військовий збір після воєнного стану і повідомлення щодо ЄСВ - 14.10.2026. Повідомлення медіа, не звірені з текстом нормативного акта, позначено окремо. Приклади й розрахунки зроблені редакцією.
- ДПС: пільга для ФОП 1-2 груп на відпустку і хворобу (п. 295.5 ПКУ), 10 липня 2026
- ДПС: строки декларації для 1-2 груп (річні і квартальні), 2 лютого 2026
- Картка проєкту Закону про Державний бюджет України на 2027 рік №16000, 15 вересня 2026
- Бюджетний комітет ВРУ: висновок щодо представлення проєкту Держбюджету-2027, 16 вересня 2026
- Дебет-Кредит: мінімальна зарплата, прожитковий мінімум, ЄСВ, ВЗ і ліміти ФОП за проєктом бюджету-2027, 17 вересня 2026
- Бухгалтерська платформа: ФОП у 2027 році, скільки платити і який ліміт доходу, 16 вересня 2026
- Регламент Верховної Ради, частина 6 статті 159, чинна редакція
- МВФ: Ukraine, Country Report 26/188 (MEFP п. 21-22), липень 2026
- ДПС: ЄСВ для ФОП-найманих працівників з 01.10.2025, 26 вересня 2025
- ДПС: категорії звільнення від ЄСВ, 13 лютого 2026
- ДПС: строк сплати військового збору і місцеві ставки, 11 березня 2026
- ДПС: перевищення ліміту і перехід (п. 293.8 ПКУ), 4 вересня 2026
- ДПС: дохід при еквайрингу і комісія банку, 25 березня 2026
- ДПС: добровільна зміна групи (пп. 298.1.5 ПКУ), 21 травня 2026
- Директива (ЄС) 2020/285, ст. 1, п. 12: нова редакція ст. 284(1) Директиви 2006/112/ЄС, верхня межа 85 000 євро, 18 лютого 2020
- ЄСВ для ФОП у 2026 році: дію п. 9-19 розділу VIII Закону №2464-VI зупинено Законом №4695-IX від 03.12.2025, перевірено 12 жовтня 2026
- Податковий кодекс України: статті 291-293 (ліміти, ставки єдиного податку), підрозділ 10 розділу XX (військовий збір), чинна редакція
- Закон про збір та облік ЄСВ №2464-VI, чинна редакція
- Закон про Державний бюджет України на 2026 рік №4695-IX, 3 грудня 2025
- ДПС: ліміти доходу платників єдиного податку на 2026 рік, 2 січня 2026
- Верховна Рада: стенограма представлення проєкту бюджету-2027, 16 вересня 2026
- Бюджетний комітет ВРУ: строки розгляду проєкту бюджету, перевірено 14 жовтня 2026
- Закон №4835-IX (строк справляння військового збору з ФОП після воєнного стану), чинна редакція
- ДПС: військовий збір для ФОП після завершення воєнного стану, 2026
- 7eminar: чи повинен ФОП сплачувати ЄСВ у 2027 році (повідомлення медіа, потребує звірки з текстом проєкту), 14 жовтня 2026
Go Deal Brokers - брокери готового бізнесу. Орієнтовну оцінку вашого бізнесу можна отримати в калькуляторі оцінки, а подати заявку на продаж на сторінці для продавця.