9 червня 2026 року Верховна Рада ухвалила законопроєкт №15111-д, який у новинах називають «податком на OLX»: продавці на цифрових платформах мали б платити 10% податку, який утримує сама платформа, а платформи звітували б про доходи продавців. 12 червня документ передали на підпис Президенту, і станом на 13 жовтня 2026 року картка законопроєкту не містить запису про підпис Президента.
Наприкінці серпня медіа (Слово і Діло, Кошт) з посиланням на Мінфін писали, що підпис затримують додані під час розгляду норми про фінансовий моніторинг політично значущих осіб; офіційної заяви про це на сайті Мінфіну ми не знайшли, а картка Ради причин затримки не пояснює. Нижче: що передбачає ухвалений текст, які дати називали, що зміниться для продавців, якщо закон підпишуть, і модель-калькулятор податку.
Коротко
- Статус: ухвалено Радою 09.06.2026, передано Президенту 12.06.2026; станом на 13.10.2026 картка Ради не підтверджує підпису Президента.
- Ставка в ухваленому тексті: 10% ПДФО, який утримує і сплачує платформа, без окремого військового збору. За розʼясненням Ради, надалі ставку мають коригувати зі зниженням військового збору; калькулятор моделює лише ставку 10%.
- Поріг: дохід від продажу товарів до 2 000 євро за рік не оподатковується, якщо поріг не перевищено.
- Для кого режим: фізособи без найманих працівників, з доходом до 834 мінімальних зарплат на рік, без підакцизних товарів (за розʼясненням Мінфіну).
- Дати: Мінфін називав 1 січня 2027 року для основних норм; без підпису і опублікування дата набрання чинності не визначена.
Чи підписаний закон про цифрові платформи: статус на 13 жовтня 2026
9 червня 2026 року, законопроєкт №15111-д, 241 голос.
12 червня 2026 року документ передано на підпис; запису про повернення з підписом у картці Ради немає.
не підтверджено за карткою Ради: документ має статус «Передано на підпис Президенту».
За карткою законопроєкту на сайті Верховної Ради, перевірено 13.10.2026. Оновлюватимемо статтю після зміни статусу.
Хронологія
Зареєстровано доопрацьований законопроєкт №15111-д.
Рада ухвалила законопроєкт у цілому, 241 голос.
Документ передано на підпис Президенту.
Медіа з посиланням на Мінфін повідомили про можливу причину затримки підпису; первинної заяви не знайдено.
У картці законопроєкту немає запису про підпис Президента.
Основні норми з 01.01.2027, реєстрація операторів платформ до кінця 2026 року, перший міжнародний обмін інформацією у 2028 році за 2027 рік.
Джерела: картка законопроєкту на сайті Ради, пресслужба Ради, Мінфін (09.06.2026), Укрінформ, Слово і Діло (27.08.2026), Кошт (28.08.2026).
Що передбачає ухвалений текст
Звітна діяльність, але для звіту в межах міжнародного обміну передбачено виняток, повʼязаний із сумою доходу та кількістю продажів товарів. Окремо передбачено податкову пільгу до 2 000 євро на рік, яка, за Мінфіном, не залежить від кількості продажів.
Звітна діяльність; ставка 10% через платформу за дотримання умов спеціального режиму.
Звітна діяльність.
Не підпадають під регулювання; чи підпадає конкретний сервіс, залежить від його функцій.
Спеціальний режим 10% не застосовується.
За оглядом Національної установи розвитку, суму перевищення оподатковують за загальними правилами.
За розʼясненням Мінфіну (09.06.2026) і оглядами Національної установи розвитку та Deloitte. Точні умови й механізм оподаткування потребують звірки з текстом, підписаним Головою Верховної Ради; підпис Президента та набрання чинності не підтверджені.
Коли платформа передає дані, а коли виникає податок
для продажу товарів Мінфін описує виняток зі звітування в межах міжнародного обміну за одночасного дотримання двох умов: суми до 2 000 євро за рік і кількісної межі продажів товарів. На послуги та оренду цей виняток не поширюється. У роз’ясненні від 08.04.2026 це менше 30 продажів, від 09.06.2026 – до 30. Правило для рівно 30 продажів за остаточним текстом тут не підтверджено.
дохід від продажу товарів до 2 000 євро на рік не оподатковується, за Мінфіном, незалежно від кількості продажів.
Продаж особистих речей: зараз і після запуску
У роз’ясненні від 30.06.2025 ДПС зазначала, що несистематичний продаж власних вживаних речей через маркетплейси не є об’єктом її податкового контролю. Це позиція щодо контролю, а не окрема податкова пільга. До запуску нового режиму застосовуються чинні правила для відповідного виду доходу.
за роз’ясненням Ради, для продажу товарів передбачено пільгу до 2 000 євро на рік і ставку 10% за умов спеціального режиму. Базу податку після перевищення порогу в цій перевірці не встановлено; калькулятор показує два умовні сценарії.
Як рухатимуться дані
- 1Продавець
продає товари чи послуги через платформу; профіль може бути особистим або ФОП. - 2Оператор платформи
за умов спеціального режиму утримуватиме ПДФО з оподатковуваного доходу фізособи; з підприємницького доходу профілю ФОП платформний ПДФО не утримуватиме. Окремо подаватиме звіт про підзвітних продавців: Мінфін 08.04.2026 називав строк до 31 січня, збереження цього строку в остаточному тексті тут не підтверджено. - 3ДПС
отримує звіти і може використовувати їх для контролю. - 4Міжнародний обмін
перший обмін інформацією очікують у 2028 році за 2027 рік, за умови відповідних міжнародних угод; дані за 2026 рік цим механізмом не подаватимуться.
Оцінки Мінфіну від 09.06.2026; це не кількість продавців OLX і не зібраний податок.
Go Deal Brokers публікує в каналі готові бізнеси з цінами, оборотами й описом активів.
Калькулятор-модель
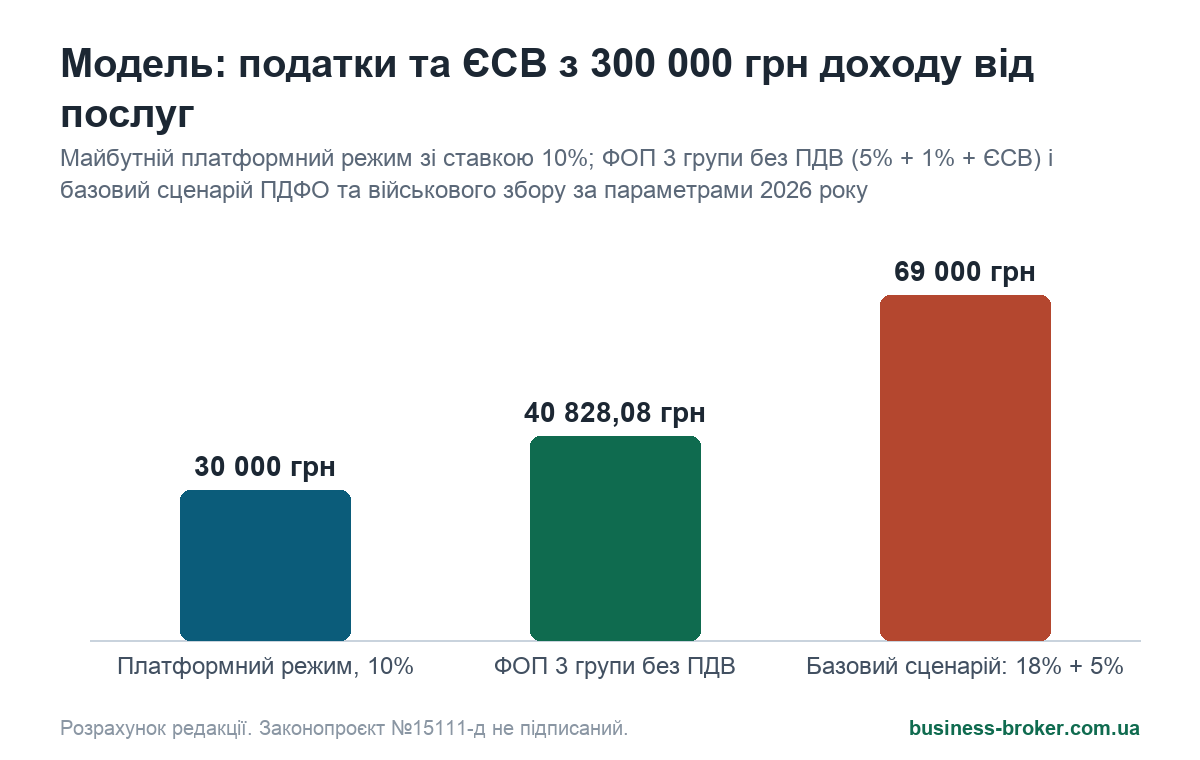
Це орієнтовна модель за розʼясненнями та оглядами ухваленого документа, не розрахунок за чинним законом. Вона охоплює один вид доходу сумарно з усіх платформ; змішані доходи, комісії та перевірку права на режим не моделює. Суму виплати на картку не слід автоматично ототожнювати з базою податку.
Модель: скільки податку з доходу через платформи
Орієнтовна модель майбутнього режиму зі ставкою 10%; підпис Президента в картці Ради не підтверджений. Для платформного ліміту використано проєктну мінімальну зарплату 2027 року (9 546 грн), для ФОП – параметри 2026 року, тож це не порівняння чинних режимів одного року. Вкажіть річний дохід до утримання податку, вид доходу й умовний курс євро.
Сума з усіх платформ за календарний рік до утримання податку. Межі моделі: від 0 до 9 000 тис. грн; верхня межа поля не є законодавчим лімітом.
Модель множить 2 000 євро на введений умовний курс. Початкові 50,24 грн за євро дають поріг 100 480 грн; це не офіційний курс НБУ на певну дату. Дату курсу для законодавчого перерахунку за остаточним текстом тут не підтверджено.
 Відкрити в повному розмірі
Що це може означати для малого бізнесу
- Продавці без реєстрації ФОП на маркетплейсах отримали б легальний режим зі ставкою 10%, але лише без найманих працівників і в межах ліміту.
- ФОП, які продають через ті самі платформи, у разі запуску нового режиму працювали б поруч із продавцями, дані про доходи яких платформи передавали б ДПС; за оцінкою редакції, це може зменшити перевагу продавців без реєстрації.
- Покупцю інтернет-магазину чи облікового запису продавця варто звіряти заявлений оборот з виписками платформи незалежно від долі закону.
- Реформу ПДВ для ФОП обговорюють окремо від цього закону; деталі в статті про ПДВ для ФОП.
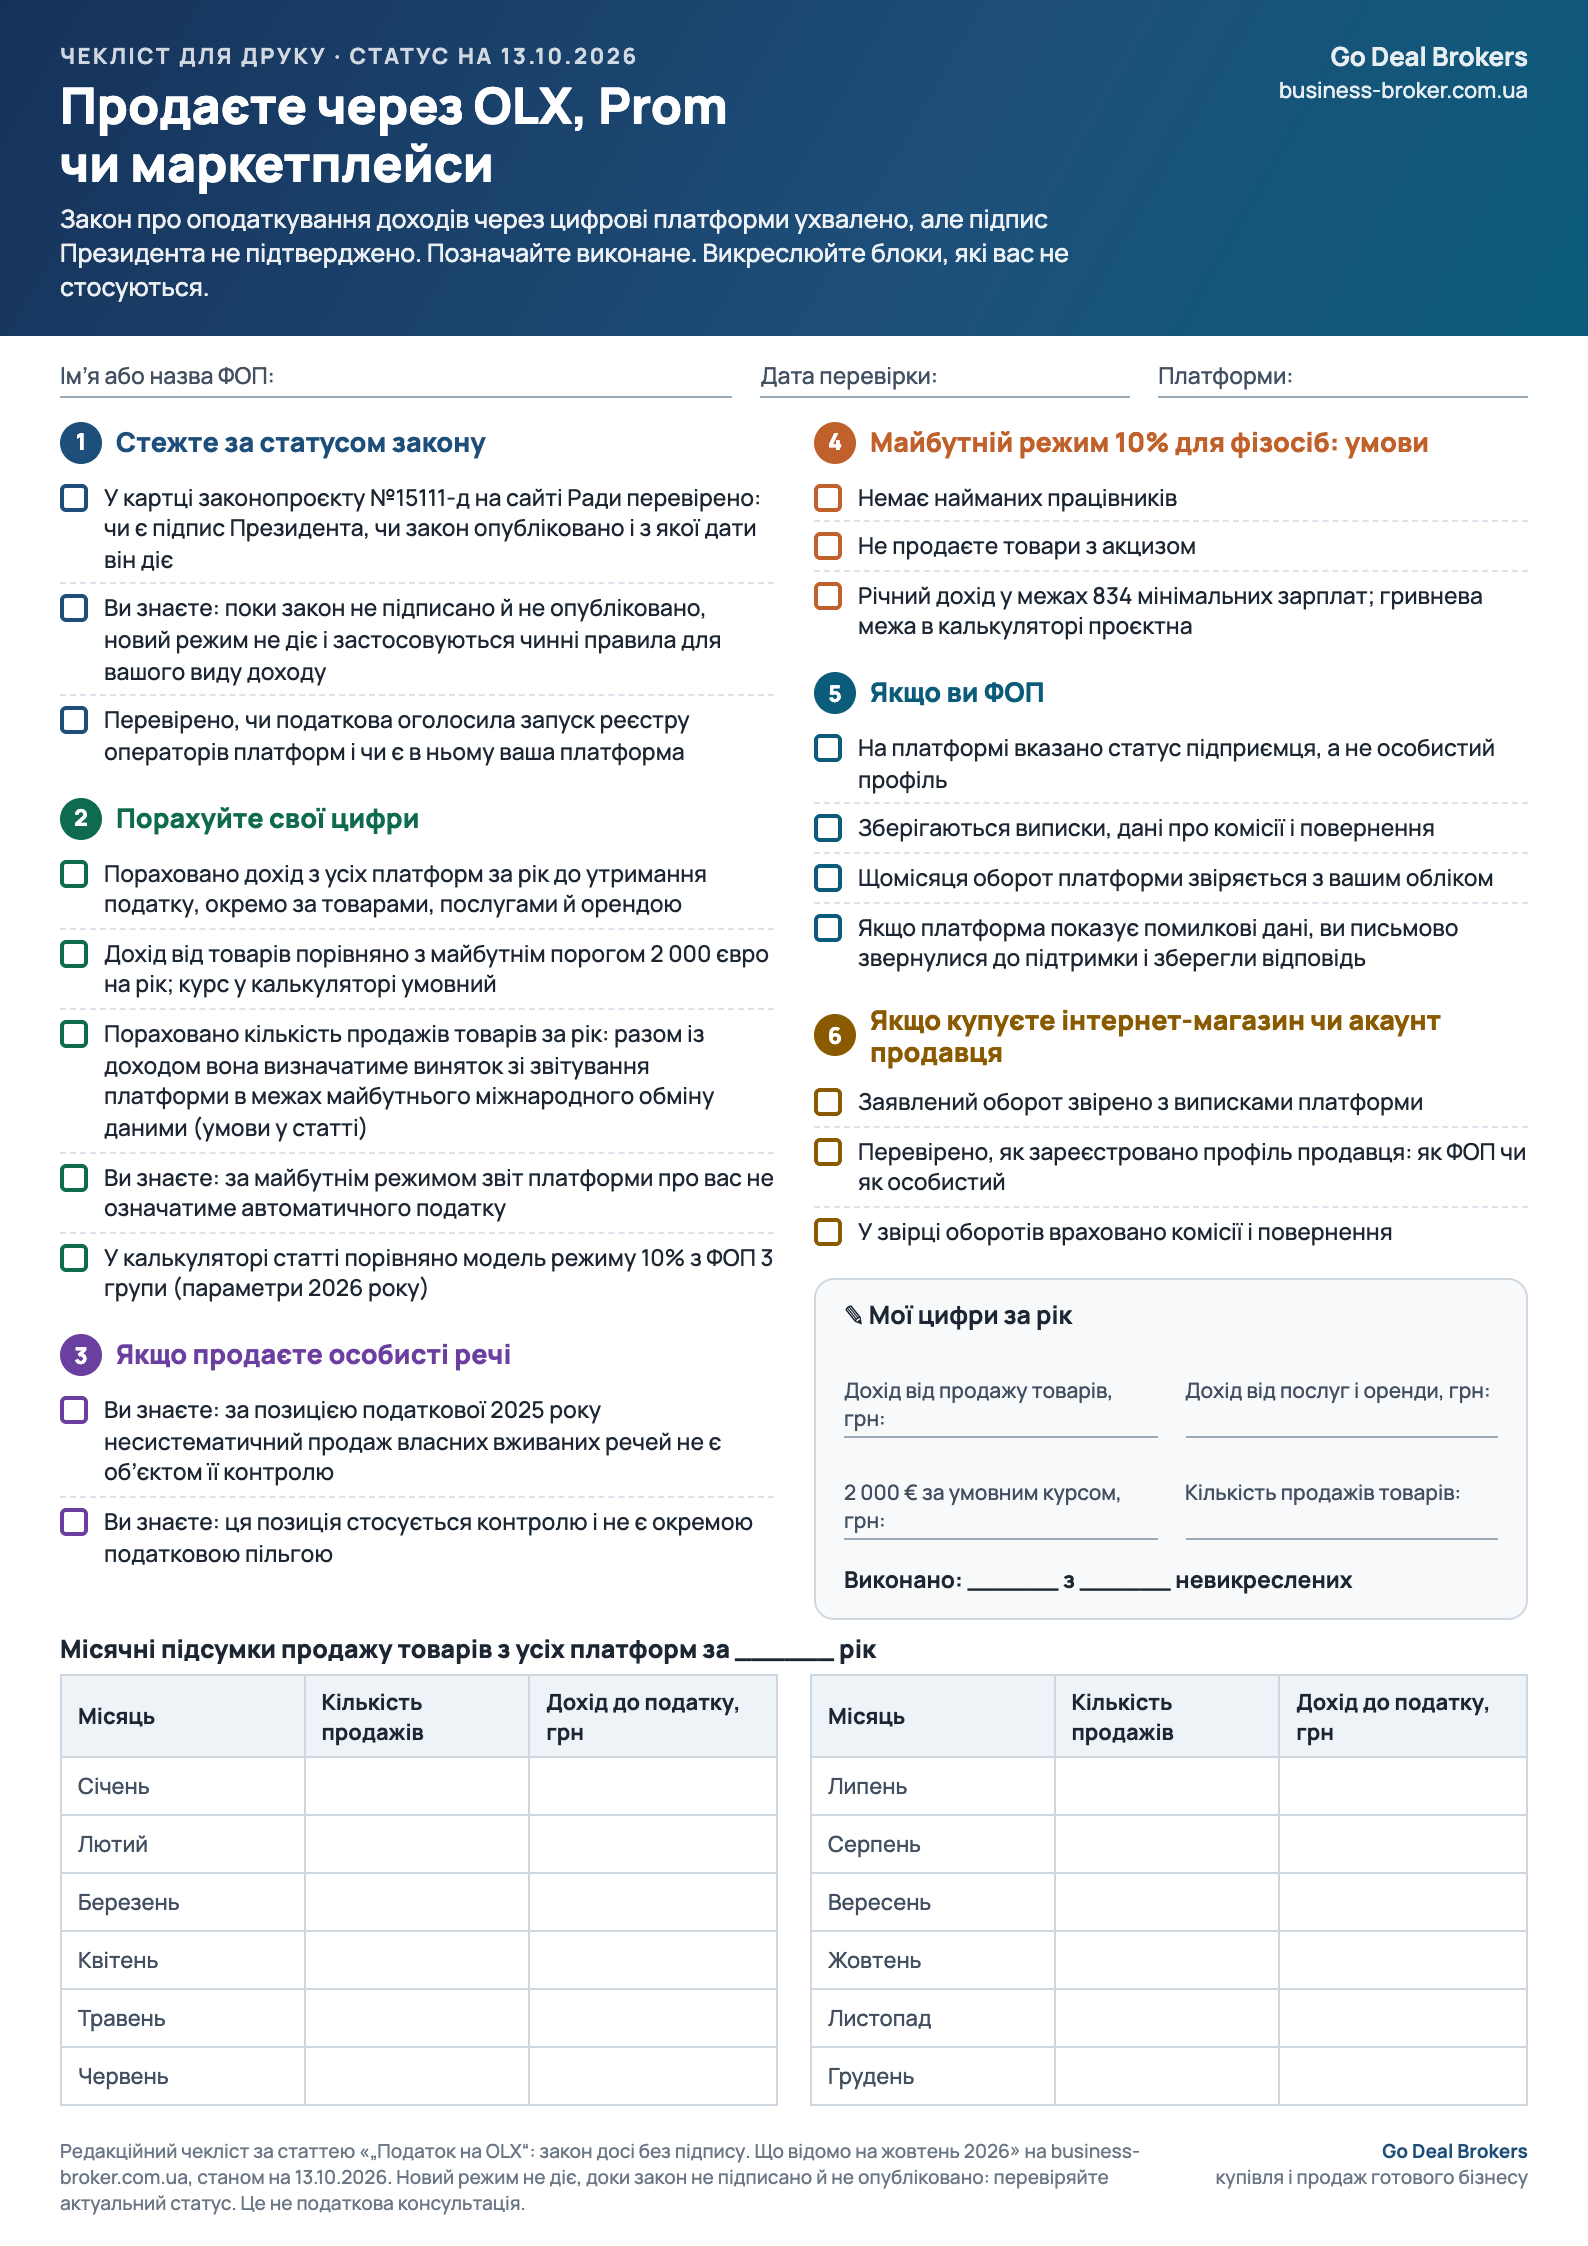
Чекліст продавця на платформах: що зробити зараз
Закон ще не діє, але підготуватися можна вже зараз: порахувати свої цифри, перевірити, чи підходить вам режим 10%, і навести лад в обліку. Для ФОП і покупців інтернет-магазинів - окремі блоки.
6 блоків: статус закону, ваші цифри, чи підходить режим 10%, особисті речі, ФОП, купівля інтернет-магазину. Внизу - поля «Мої цифри за рік» і таблиця продажів по місяцях, щоб бачити, чи наближаєтеся до порогу 2 000 євро.
Часті запитання
Чи потрібен окремий банківський рахунок для продажів на платформах
Ні, ухвалена редакція не вимагає спеціального рахунку, за роз’ясненням Верховної Ради від 09.06.2026.
Чи передаватимуть дані про мої продажі за 2026 рік
За Мінфіном, дані за 2026 рік цим механізмом не подаватимуться; перший міжнародний обмін очікують у 2028 році за 2027 рік.
Хто побачить дані про мої доходи
Звіти оператори подаватимуть до ДПС. Для інформації міжнародного обміну Мінфін описує спеціальні обмеження на передання іншим особам і органам, із винятками, прямо визначеними міжнародними договорами.
Чи заплачу податок, якщо платформа передала про мене дані
Не обовʼязково: звітування і податкова пільга - різні умови. Дохід від продажу товарів до 2 000 євро на рік не оподатковується, навіть якщо платформа про вас звітувала.
Чи діє податок на OLX
Станом на 13 жовтня 2026 року ні: закон ухвалено, але підпис Президента не підтверджено, тож новий режим не запущено. Деталі - у картках статусу.
Чому закон не підписали
Офіційного пояснення в перевірених першоджерелах немає. Повідомлення медіа про можливу причину наведено в хронології.
Чи треба буде платити податок з продажу особистих речей
За ухваленим текстом дохід від продажу товарів через платформи до 2 000 євро за рік не оподатковується, якщо поріг не перевищено.
Хто сплачуватиме податок
За ухваленим текстом оператор платформи як податковий агент утримує 10% і перераховує до бюджету; для доходів у межах режиму продавцю не потрібно подавати декларацію.
Чи стосується закон ФОП
За розʼясненням Ради, якщо продавця зареєстровано на платформі як ФОП, оператор не утримує платформний ПДФО з його підприємницького доходу: ФОП сплачує податки за своєю системою оподаткування. Для особистого профілю діють правила для фізичної особи, з відповідними умовами та пільгами.
Джерела
Дата перевірки: 13.10.2026. Статус звірено з карткою Ради, стислий зміст - з офіційними розʼясненнями Ради і Мінфіну; деталі, доступні лише в оглядах, не засвідчено постатейною перевіркою ухваленого тексту. Калькулятор містить редакційні припущення. Проєктна мінімальна зарплата 2027 року (9 546 грн) ще не встановлена законом.
- Картка законопроєкту №15111-д на сайті Верховної Ради, перевірено 13 жовтня 2026
- Пресслужба Верховної Ради: ухвалено закон про оподаткування доходів через цифрові платформи, 9 червня 2026
- Мінфін: міжнародний обмін інформацією про доходи через цифрові платформи, парламент прийняв законопроєкт, 9 червня 2026
- Укрінформ: як працюватиме закон про «податок на OLX», розʼяснення Мінфіну, 9 червня 2026
- Слово і Діло: закон про «податок на OLX» завис без підпису, Мінфін назвав причину, 27 серпня 2026
- Кошт: чому Зеленський досі не підписав закон про податок на OLX, 28 серпня 2026
- Національна установа розвитку: продавців на платформах типу OLX оподатковуватимуть з 2027 року, 10 червня 2026
- Deloitte: новий закон про цифрові платформи, ключові зміни, 16 липня 2026
- Податковий кодекс України, розділ IV (ПДФО, стаття 173), чинна редакція
- ДПС: контроль продажу особистих вживаних речей, 30 червня 2025
- Мінфін: парламент підтримав законопроєкт у першому читанні (строки звітування, міжнародний обмін), 8 квітня 2026
- Текст законопроєкту №15111-д, підписаний Головою Верховної Ради, 12 червня 2026
- ДПС: ставки єдиного податку і ЄСВ для ФОП 3 групи у 2026 році, 2026
- Бюджетний комітет ВРУ: проєкт бюджету-2027 (мінімальна зарплата 9 546 грн, не встановлена законом), вересень 2026
Go Deal Brokers - брокери готового бізнесу. У Telegram-каналі публікуємо бізнеси на продаж з описом і цінами.