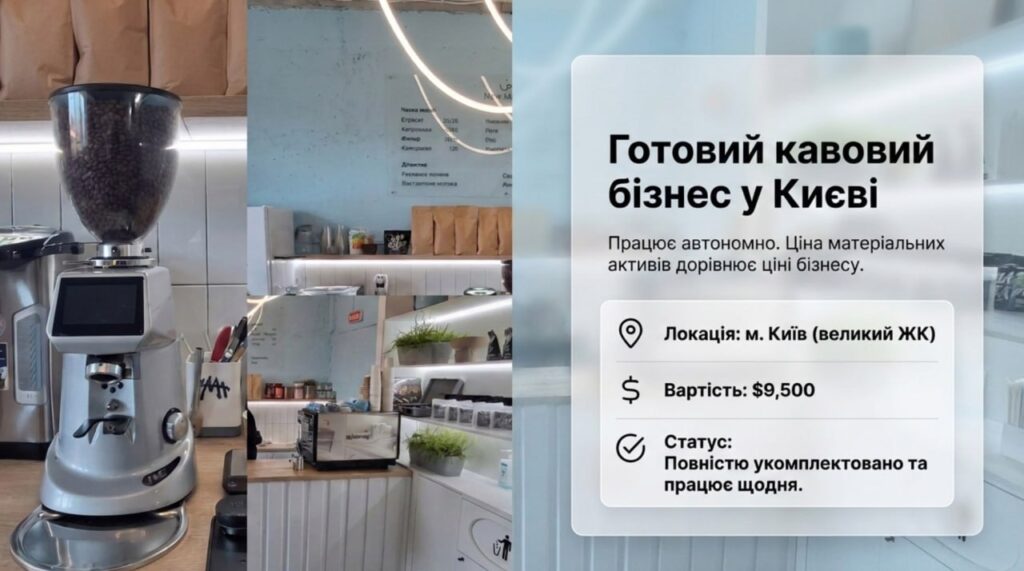
Продаж бізнесу з приміщенням - це щонайменше дві різні речі в одній угоді: нерухомість і сам бізнес (обладнання, товар, бренд, клієнти). У них можуть бути різні способи оформлення, різні податки, а іноді й різні продавці. Тому спершу визначте, що саме отримує покупець: приміщення у власність, частку ТОВ, якому належить приміщення, чи лише бізнес з орендою. Потім розділіть ціну на складові і порахуйте податки з кожної.
Нижче - що саме продається, як розділити ціну без подвійного рахунку, три способи оформлення, податки продавця приміщення (з калькулятором), приклади кавʼярні, магазину і СТО та що перевірити перед підписанням.
Go Deal Brokers допомагає купувати і продавати готовий бізнес, а свіжі бізнеси з цінами і прибутком публікує в нашому Telegram-каналі.
Зміст статті
- 1Що саме продається разом із бізнесом
- 2Як розділити ціну на приміщення, обладнання і бізнес
- 3Як оцінити приміщення для переговорів і податків
- 4Три способи оформити продаж бізнесу з приміщенням
- 5Які податки сплачує продавець приміщення
- 6Калькулятор: ціна пакета і податки з приміщення
- 7Приклади: кавʼярня, магазин і СТО
- 8Що звірити перед підписанням договорів
- 9Часті запитання
- 10Джерела
Що саме продається разом із бізнесом
- Приміщення фізособи і бізнес ФОП - два окремі продажі: нерухомість (договір у нотаріуса) і активи бізнесу (обладнання, товар, права).
- Частка ТОВ, якому належить приміщення - продається частка, а будівля лишається власністю товариства.
- Бізнес без приміщення - покупець отримує активи, а приміщення орендує у колишнього власника.
Статус ФОП продавця не продається і не переходить покупцю. Що переходить у кожному випадку - у статті купівля бізнесу у ФОП чи ТОВ: що переходить.
Як розділити ціну на приміщення, обладнання і бізнес
| Складова | Як обґрунтувати | Чого не рахувати двічі |
|---|---|---|
| Приміщення | Порівнянні обʼєкти, стан, площа, локація, права і обмеження | Ремонт, вже врахований у ціні приміщення |
| Обладнання | Перелік, власник, стан, ціни аналогів | Обладнання постачальника; те, що вже враховано в ціні бізнесу |
| Бізнес понад активи | Перевірений прибуток, права, процеси, що реально передаються | Повну вартість бізнесу, якщо в неї вже входить обладнання |
| Товарні залишки | Окрема інвентаризація на дату передачі | Залишки, вже включені в ціну; непридатний товар |
Одна з пасток - подвійний рахунок. Якщо власник працює у власному приміщенні і не платить оренду, за інших рівних умов його прибуток вищий, ніж був би в оренді. Оцінюючи бізнес за прибутком, віднімайте ринкову оренду: інакше покупець може заплатити за приміщення двічі - у ціні будівлі і в ціні бізнесу. Умовно: прибуток 100 000 грн на місяць, ринкова оренда 30 000 грн - для порівняння з бізнесом в оренді беріть 70 000 грн.
Як оцінити обладнання - у статті оцінка обладнання при купівлі бізнесу, а загальні орієнтири цін - у статті скільки коштує готовий бізнес. Розподіл ціни має спиратися на реальні активи і документи: штучно занизити приміщення, щоб зекономити податок, не вийде - податок рахують не нижче оціночної вартості.
Як оцінити приміщення для переговорів і податків
Для переговорів ціну приміщення визначають за аналогами, станом, площею і правами. Для податків діє окреме правило: дохід від продажу нерухомості визначається «виходячи з ціни, зазначеної в договорі купівлі-продажу, але не нижче оціночної вартості такого об’єкта» (п. 172.3 ПКУ). Оціночну вартість отримують з Єдиної бази звітів про оцінку (електронна довідка) або зі звіту оцінювача.
Податкова оцінка не підтверджує прибуток кавʼярні і не визначає ціну її бренду. Про зміни в правилах оцінки - у статті новий закон про оцінку майна.
Бізнес разом із приміщенням теж буває в продажу: оголошення з цінами - у нашому Telegram-каналі.
Три способи оформити продаж бізнесу з приміщенням
| Що продається | Як оформлюється | Податки продавця | Що отримує покупець |
|---|---|---|---|
| Приміщення фізособи + активи ФОП | Договір купівлі-продажу приміщення в нотаріуса і державна реєстрація + окремі договори і акти на активи | З приміщення - ПДФО і військовий збір (див. нижче); з активів - за їхніми правилами | Власність на приміщення і погоджені активи |
| Частка ТОВ, якому належить приміщення | Договір про продаж частки з урахуванням статуту і вимоги нотаріального посвідчення, якщо її встановив учасник (ч. 4 ст. 21 Закону про ТОВ); зміни в ЄДР | Для продавця-фізособи - за загальним правилом ПДФО 18% і ВЗ 5% з інвестиційного прибутку від частки (позитивної різниці між доходом і витратами на її придбання) | Частку і корпоративні права; будівля лишається у ТОВ разом з його боргами |
| Активи бізнесу + оренда приміщення | Договори на активи + договір оренди з власником | Податку з продажу приміщення немає; з орендної плати - за режимом орендодавця | Активи і право користування приміщенням, без власності |
Договір купівлі-продажу нерухомості укладається письмово і «підлягає нотаріальному посвідченню» (ч. 1 ст. 657 ЦК), а перехід права власності підлягає державній реєстрації (ч. 1 ст. 182 ЦК). Передача ключів не замінює реєстрації. Якщо ж купуєте частку ТОВ, памʼятайте: товариство «несе відповідальність за своїми зобов’язаннями всім належним йому майном» (ч. 1 ст. 3 Закону про ТОВ) - включно з будівлею.
Які податки сплачує продавець приміщення
- Пільги за три роки володіння для магазину чи офісу немає. Звільнення один раз на рік за умови володіння понад три роки стосується житла (будинок, квартира, кімната, садовий будинок) і землі в межах норм (п. 172.1 ПКУ).
- Перший продаж нежитлового приміщення за рік - ПДФО 5% (п. 172.2 і 167.2 ПКУ) плюс військовий збір 5%.
- Другий і наступні нежитлові обʼєкти за рік - ПДФО 18% (п. 167.1 ПКУ) плюс військовий збір 5%, крім майна, отриманого у спадщину.
- База - ціна в договорі, але не нижче оціночної вартості (п. 172.3 ПКУ).
- ФОП на єдиному податку не може «провести» продаж власного приміщення через єдиний податок: доходи від продажу рухомого і нерухомого майна, яке належить фізособі і використовується в її господарській діяльності, не включаються до доходу єдинника (підп. 1 п. 292.1 ПКУ). Продаж оподатковують за правилами для фізособи.
- ПДВ - якщо продавець приміщення платник ПДВ (наприклад, ТОВ), продаж нежитлової нерухомості може оподатковуватися ПДВ 20%; домовтеся, ціна з ПДВ чи без.
ДПС у роз’ясненні від 01.10.2026 для першого продажу інших обʼєктів нерухомості прямо називає «5 % ПДФО + 5 % військового збору» (ГУ ДПС у Рівненській області). Ставку військового збору 5% встановлює підп. 1.3 п. 16-1 підрозділу 10 розділу XX ПКУ.
Калькулятор: ціна пакета і податки з приміщення
Калькулятор: ціна пакета і податки з приміщення
Лише для прямого продажу одного нежитлового приміщення фізособою-резидентом, без ПДВ і без зменшення бази на витрати. Значення за замовчуванням - умовна кавʼярня.
Ціна саме приміщення, без обладнання і бізнесу
Лише власне обладнання продавця; без товарних залишків
Те, що покупець платить за працюючий бізнес понад приміщення і обладнання
З електронної довідки або зареєстрованого звіту оцінювача
5 - перший продаж нежитлового приміщення за рік; 18 - другий і наступні (крім спадщини)
У 2026 році - 5%
Калькулятор не враховує податків з обладнання, бізнесу і товарів, ПДВ, витрат на нотаріуса і оцінку, а також права зменшити базу на витрати при другому продажу. Для частки ТОВ і продажу платником ПДВ він не підходить.
Приклади: кавʼярня, магазин і СТО
| Приклад | Поділ ціни | Що важливо |
|---|---|---|
| Кавʼярня, приміщення фізособи | Приміщення 3 000 000 + обладнання 400 000 + бізнес 600 000 = 4 000 000 грн | Перевірити, чи кавомашина не належить постачальнику. При першому продажу і оціночній вартості нижче ціни податки з приміщення: 150 000 ПДФО + 150 000 ВЗ |
| Магазин, приміщення лишається власнику | Обладнання 300 000 + бізнес 500 000 = 800 000 грн; товар за інвентаризацією окремо; оренда 25 000 грн на місяць | Покупець не отримує нерухомість; умови оренди мають дозволяти роботу магазину |
| СТО, продається 100% частки ТОВ | Приміщення 5 000 000 + обладнання 1 000 000 + бізнес 2 000 000 = орієнтир ціни частки 8 000 000 грн | Будівля лишається у ТОВ. Якщо в ТОВ є борг 1 000 000 грн, ще не врахований в оцінці, і інших змін немає, орієнтир ціни частки - 7 000 000 грн |
Суми умовні, не ринкова оцінка.
Для СТО окремо перевірте права на землю під будівлею і чи відповідає обʼєкт документам.
Що звірити перед підписанням договорів
- хто власник приміщення, обладнання і прав, і хто отримує кожен платіж;
- що входить у кожну суму: товар, ремонт, аванси, депозити, орендоване обладнання;
- чи відповідає приміщення документам, які є обтяження і права на землю;
- чи враховано ринкову оренду, коли оцінювали бізнес;
- який документ підтверджує оціночну вартість і хто платить податок;
- ціна з ПДВ чи без; чи не враховано один актив двічі;
- як поєднані в часі оплата, нотаріус, реєстрація і передача бізнесу;
- що буде, якщо один з елементів пакета не вдасться передати.
Остаточні розрахунки на день передачі (товар, депозит) - у статті коригування ціни бізнесу на дату продажу.
Часті запитання
Що означає продаж бізнесу з приміщенням?
Це може бути продаж нерухомості разом з активами, продаж частки ТОВ-власника приміщення або бізнес на орендованій площі. Уточніть, що саме отримує покупець.
Чому не можна вказати одну ціну за все?
Комерційно можна погодити загальну суму, але якщо приміщення і бізнес продаються окремо, у них можуть бути різні продавці, податкові бази і оформлення. При продажу частки ТОВ продається лише частка.
Чи звільняє володіння магазином понад три роки від ПДФО?
Ні: пільга п. 172.1 ПКУ стосується житла і землі в межах норм, а не нежитлових приміщень.
Чи можна продати приміщення через ФОП і сплатити лише єдиний податок?
Ні: дохід від продажу власного майна, що використовувалось у діяльності, не включається в дохід єдинника (п. 292.1 ПКУ) і оподатковується за правилами для фізособи.
Що, якщо оцінка приміщення вища за ціну в договорі?
Податок рахують від оціночної вартості: база не може бути нижчою за неї (п. 172.3 ПКУ).
Чи стає покупець частки ТОВ власником будівлі?
Ні, власником лишається ТОВ; покупець отримує корпоративні права. Борги товариства теж лишаються в ньому.
Чи вигідніше купити бізнес, а приміщення орендувати?
Залежить від бюджету, умов і строку оренди. Нижча ціна входу не завжди означає нижчу загальну вартість.
Джерела
Приклади і суми умовні. Норми ПКУ звірено за редакцією, чинною на 01.11.2026. Це не податкова консультація: розрахунок для вашої угоди уточніть у податкового консультанта чи нотаріуса. Дата перевірки 02.11.2026.
- Податковий кодекс України: п. 167.1, 167.2, 172.1-172.3, 193.1, 292.1, розд. XX підрозд. 10 п. 16-1, перевірено 02.11.2026
- ГУ ДПС у Рівненській області: оподаткування продажу нерухомості, 01.10.2026
- Цивільний кодекс України № 435-IV: ст. 182, 657, перевірено 02.11.2026
- Закон України «Про товариства з обмеженою та додатковою відповідальністю»: ст. 3, 21, перевірено 02.11.2026
Шукаєте готовий бізнес або плануєте продаж? Go Deal Brokers публікує бізнеси з цінами й прибутком у Telegram-каналі, а заявку на продаж можна залишити на сторінці для продавця.