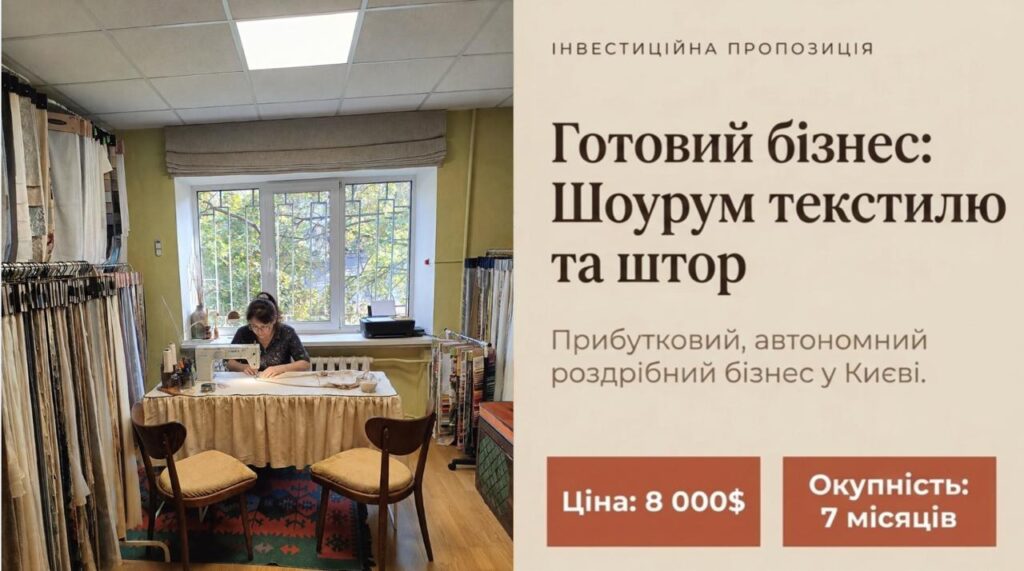
Окремого податку «з продажу бізнесу» в Україні немає. Скільки ви заплатите, залежить від двох речей: що саме продаєте (частку в ТОВ чи майно і товари) і хто продавець (фізособа, ФОП чи ТОВ). Наприклад, власниця кавʼярні-ТОВ продає свою частку за 2 000 000 грн, а колись заплатила за неї 500 000 грн. Податки рахують не з усієї ціни, а з різниці 1 500 000 грн: 18% ПДФО і 5% військового збору, разом 345 000 грн. На руках залишиться 1 655 000 грн.
Нижче - таблиця основних варіантів, витрати, які зменшують податок, калькулятор, строки декларації і що перевірити покупцю. Ставки - на 2026 рік за Податковим кодексом.
Go Deal Brokers допомагає купувати і продавати готовий бізнес, а свіжі бізнеси з цінами і прибутком публікує в нашому Telegram-каналі.
Зміст статті
- 1Що ви продаєте і хто платить податок
- 2Фізособа продає частку в ТОВ: 18% і 5% з прибутку
- 3Які витрати зменшують податок з частки
- 4ФОП продає товари або обладнання
- 5ТОВ продає активи або частку іншої компанії
- 6Коли до ціни додається ПДВ
- 7Калькулятор: скільки залишиться після угоди
- 8Як задекларувати продаж і коли платити
- 9Що перевірити покупцю
- 10Часті запитання
- 11Джерела
Що ви продаєте і хто платить податок
Тут ми розглядаємо дві поширені моделі: продаж частки і продаж окремих активів. Якщо продається частка в ТОВ, гроші отримує учасник, і податок платить він. Якщо продаються активи (обладнання, меблі, товарні залишки), продавець - їхній власник: ФОП, фізособа або саме ТОВ. Як оформити кожен варіант, ми пояснювали в статті про договір купівлі-продажу бізнесу.
| Хто продає і що | З якої суми | Податок | Військовий збір |
|---|---|---|---|
| Фізособа: частка в ТОВ | Інвестиційний прибуток: ціна мінус підтверджені витрати на частку | ПДФО 18% | 5% |
| ФОП 3 групи: товарні залишки | Отриманий дохід; для платника ПДВ - без суми ПДВ | Єдиний податок 5% (або 3% і ПДВ) | 1% доходу |
| ФОП 1-2 групи: товарні залишки | У межах дозволеної для групи діяльності і ліміту податок фіксований; угода рахується в ліміт доходу | Фіксований єдиний податок за місяць; 15% з перевищення ліміту | Фіксований |
| Фізособа чи ФОП: власне обладнання, яке використовували в бізнесі | Ціна, але не менше оціночної вартості | ПДФО 5% | 5% |
| ФОП на загальній системі: товари та інший підприємницький дохід (власне рухоме майно - див. рядок вище) | Чистий дохід: дохід мінус витрати | ПДФО 18% | 5% |
| ТОВ на податку на прибуток: частка в іншому ТОВ або власні активи | Фінансовий результат до оподаткування з урахуванням податкових різниць, якщо вони застосовуються | Податок на прибуток 18% | Немає |
Ставки на 2026 рік: ПДФО - п. 167.1, 167.2 і пп. 167.5.1 ПКУ, військовий збір - пп. 1.3 п. 16-1 підрозділу 10 розділу XX, єдиний податок - п. 293.3, податок на прибуток - п. 136.1. Про ПДВ - окремий розділ нижче.
Фізособа продає частку в ТОВ: 18% і 5% з прибутку
Частка в ТОВ для податкової - інвестиційний актив (пп. 170.2.7 ПКУ). Податок рахують з інвестиційного прибутку, тобто з різниці між ціною продажу і вартістю частки, «що визначається із суми документально підтверджених витрат на придбання такого активу» (пп. 170.2.2). ДПС у Житомирській області 01.05.2026 нагадала: «Ставка податку на доходи фізичних осіб для доходу у вигляді інвестиційного прибутку становить 18 відс.» До цього додається 5% військового збору.
| Що | Кавʼярня-ТОВ | Інтернет-магазин-ТОВ |
|---|---|---|
| Ціна продажу частки | 2 000 000 грн | 400 000 грн |
| Підтверджені витрати на частку | 500 000 грн | 600 000 грн |
| Інвестиційний прибуток | 1 500 000 грн | 0 (збиток 200 000 грн) |
| ПДФО 18% | 270 000 грн | 0 |
| Військовий збір 5% | 75 000 грн | 0 |
| Залишиться продавцю | 1 655 000 грн | 400 000 грн |
Приклади умовні. Витрат на угоду і інших продажів часток у році немає.
- Рахують за рік. Річний результат складають з дозволених прибутків і збитків від продажу часток і цінних паперів. Відʼємний результат переносять на наступні роки (пп. 170.2.6) з обмеженнями пп. 170.2.4 і 170.2.5: не кожен збиток від окремого продажу можна врахувати.
- Пільга для дрібних сум. Не оподатковується дохід від продажу інвестиційних активів за рік, якщо він не перевищує суму з пп. 169.4.1 ПКУ (пп. 170.2.8). На 2026 рік це 4 660 грн за роз’ясненням ДПС. Поріг стосується всієї виручки, а не прибутку.
- Строк володіння не звільняє. Пільги «після трьох чи пʼяти років володіння часткою» у ст. 170 ПКУ немає.
Які витрати зменшують податок з частки
Головне правило: витрату треба довести документами, а не цифрою в статуті. За роз’ясненням ДПС у Сумській області від 27.03.2025, витрати на придбання «підтверджуються документами, що засвідчують факт здійснення розрахункових операцій».
| Витрата | Документ | Чи зменшує прибуток |
|---|---|---|
| Ціна, яку ви заплатили за частку при купівлі | Договір купівлі частки, платіжка або виписка | Так |
| Грошовий внесок до статутного капіталу | Рішення про створення чи збільшення капіталу, платіжка | Так |
| Номінал частки в статуті, який ви не оплачували | - | Ні |
| Ремонт, обладнання, оренда, оплачені з рахунку ТОВ | Документи ТОВ | Ні: це витрати компанії, а не ваші витрати на частку |
| Комісія брокера, нотаріус, оцінка при продажу | Договір, акт | Загального правила немає: уточніть з бухгалтером |
Продаєте частину частки - враховуйте підтверджені витрати, що припадають саме на продану частину: при пропорційному розподілі за половину частки - половину витрат. Договори і платіжки краще зібрати ще до пошуку покупця: про це ми писали в статті про підготовку бізнесу до продажу.
ФОП продає товари або обладнання
Для ФОП важливо, що саме продається: товар чи власне майно, з яким ви працювали.
- Товарні залишки (продукти, косметика, запчастини, одяг) - звичайний дохід ФОП. На 3 групі без ПДВ це 5% єдиного податку і 1% військового збору від усієї ціни. На 3 групі з ПДВ - 3% єдиного податку, ПДВ і 1% військового збору.
- Власне обладнання, меблі, кавомашина, які ви використовували в бізнесі, а не купували для перепродажу. Дохід від їх продажу не входить у дохід єдинника: пп. 1 п. 292.1 ПКУ виключає доходи «від продажу рухомого та нерухомого майна, яке належить на праві власності фізичній особі та використовується в її господарській діяльності». Такий продаж оподатковують як дохід фізособи: 5% ПДФО (п. 173.1 ПКУ) з ціни, але не менше оціночної вартості, і 5% військового збору.
- Хто утримує податок з обладнання. Якщо покупець - юрособа чи ФОП, він стає податковим агентом: утримує і перераховує ПДФО і військовий збір під час оплати (п. 173.3 ПКУ).
- Загальна система. ФОП на загальній системі платить 18% ПДФО і 5% військового збору з чистого доходу, тобто з доходу мінус підтверджені витрати.
Межа між товаром і власним обладнанням не завжди очевидна: наприклад, магазин техніки продає і вітрину, і техніку з вітрини. Якщо сумніваєтеся, попросіть у податкової індивідуальну податкову консультацію до угоди.
| Група ФОП | Ліміт доходу на 2026 рік |
|---|---|
| 1 група | 1 444 049 грн |
| 2 група | 7 211 598 грн |
| 3 група | 10 091 049 грн |
Ліміти - 167, 834 і 1 167 мінімальних зарплат (п. 291.4 ПКУ) за роз’ясненням ДПС у Рівненській області від 01.01.2026. Дохід понад ліміт оподатковують за ставкою 15% (п. 293.4), а ФОП 3 групи має перейти на загальну систему (пп. 3 п. 293.8).
Приклад: ФОП 3 групи (5%) з доходом 1 000 000 грн з початку року продає товарні залишки магазину за 300 000 грн. Єдиний податок - 15 000 грн, військовий збір - 3 000 грн, залишиться 282 000 грн до звичайного ЄСВ. Власниця салону продає своє обладнання за 200 000 грн при оцінці 200 000 грн: ПДФО 10 000 грн, військовий збір 10 000 грн, на руки - 180 000 грн.
Продаєте бізнес і хочете знайти покупця? Обʼєкти з цінами і прибутком публікуємо в нашому Telegram-каналі.
ТОВ продає активи або частку іншої компанії
Якщо продавець - ТОВ, гроші надходять компанії, а не власнику. Для звичайного ТОВ на загальній системі ставка податку на прибуток - 18% (п. 136.1 ПКУ). Базу визначають за фінансовим результатом до оподаткування з урахуванням податкових різниць, якщо вони застосовуються, а не з усієї ціни. Щоб гроші отримав учасник, потрібна окрема виплата, наприклад дивіденди, зі своїм оподаткуванням (п. 167.5 ПКУ).
Приклад: ТОВ-СТО (платник ПДВ) продає обладнання за 1 200 000 грн з ПДВ. Облікова вартість обладнання - 600 000 грн. У ціні 200 000 грн ПДВ, без ПДВ - 1 000 000 грн. Прибуток 400 000 грн, податок на прибуток 18% - 72 000 грн. У ТОВ залишиться 928 000 грн до виплат учаснику. Приклад умовний: фактичний податок компанія рахує за весь звітний період.
Коли до ціни додається ПДВ
- Частка в ТОВ за гроші - не обʼєкт ПДВ: пп. 196.1.1 ПКУ відносить продаж за кошти корпоративних прав у формі частки ТОВ до операцій, що не є обʼєктом оподаткування. Платник ПДВ показує таку операцію в декларації з ПДВ (Південне міжрегіональне управління ДПС, 09.10.2026).
- Обладнання, меблі, товари від платника ПДВ - звичайне оподатковуване постачання в Україні йде за ставкою 20%, якщо для конкретного товару не встановлено іншої ставки чи пільги. За загальним правилом п. 188.1 ПКУ база не може бути нижчою за ціну придбання товарів, а для необоротних активів - за їх балансову (залишкову) вартість; для власних виробів орієнтир - звичайна ціна.
- Продавець не зареєстрований платником ПДВ (наприклад, ФОП чи ТОВ на єдиному податку за ставкою 5%) - ПДВ до ціни не додається.
Ціна 1 200 000 грн «з ПДВ» містить 200 000 грн податку, а не 240 000 грн: 1 200 000 / 1,2 = 1 000 000. Тому в договорі пишіть прямо: ціна з ПДВ чи без.
Калькулятор: скільки залишиться після угоди
Калькулятор: скільки залишиться після продажу
Оберіть, що і хто продає, і введіть суми. Розрахунок для однієї угоди 2026 року з оплатою грошима, без розстрочки. Значення за замовчуванням - приклад з кавʼярнею з цієї статті.
Скільки платить покупець за цією угодою
Фізособі - сплачена ціна частки і внески до капіталу, на які є договір і платіжки. ТОВ - облікова вартість частки. Номінал у статуті без оплати не рахується
Дозволений до перенесення відʼємний результат з ваших декларацій за минулі роки (пп. 170.2.4-170.2.6 ПКУ). Немає - 0
Потрібен для перевірки ліміту 3 групи: 10 091 049 грн у 2026 році
Із звіту оцінювача. Податок рахують з ціни, але не менше оцінки
Комісія, нотаріус, оцінка. Для фізособи і ФОП калькулятор віднімає їх лише від грошей; для ТОВ - і від фінансового результату, якщо бухгалтер визнає їх витратами періоду
Калькулятор показує податки з однієї угоди. Він не враховує ПДВ, розстрочку, спадщину чи подарунок, інші доходи за рік, пільги для окремих категорій і продаж нерезидентом. Для таких випадків порахуйте з бухгалтером.
Як задекларувати продаж і коли платити
| Хто продавав | Що подати | Строк |
|---|---|---|
| Фізособа: частка в ТОВ | Річна декларація про майновий стан і доходи з додатком Ф1 (операції з інвестиційними активами) | Подати до 1 травня 2027 року, сплатити до 1 серпня 2027 року |
| Фізособа чи ФОП: власне обладнання | Якщо податок утримав покупець-агент, він відображає його у своєму звіті. Якщо покупець - фізособа і податок не сплачено під час нотаріального посвідчення, продавець, як правило, декларує дохід сам | Ті самі строки річної декларації |
| ФОП на єдиному податку: товари | Звичайна декларація платника єдиного податку | За строками вашої групи |
| ТОВ | Декларація з податку на прибуток за період продажу | За строками компанії |
Строки для фізосіб - пп. 49.18.4 і п. 179.7 ПКУ; ДПС у Рівненській області 10.04.2026: «до 1 травня року, що настає за звітним». Додаток Ф1 - у каталозі форм ДПС.
Продаж частки за загальним правилом відображають у річній декларації з додатком Ф1 і тоді, коли результат нульовий чи відʼємний (з урахуванням винятків пп. 170.2.8 і п. 179.2 ПКУ). Дозволений до врахування збиток зменшить інвестиційний прибуток наступних років. Якщо плануєте продаж на кінець року, подивіться також, що зміниться для продажу бізнесу перед 2027 роком.
Що перевірити покупцю
- Хто продавець. Частку продає учасник, обладнання - власник: ФОП, фізособа чи ТОВ. Від цього залежить, хто платить податок і чи буде ПДВ.
- Чи ви податковий агент. Купуєте обладнання у фізособи як ТОВ чи ФОП - утримайте і перерахуйте ПДФО і військовий збір за правилами податкового агента (п. 173.3 ПКУ).
- Ціна з ПДВ чи без. Це має бути написано в договорі цифрами.
- Розбивка ціни. Якщо купуєте частку і окремо майно власника, ціну кожної угоди фіксують окремо.
Часті запитання
Податок з продажу частки ТОВ фізособою - 5% чи 18%?
18% ПДФО і 5% військового збору з інвестиційного прибутку, тобто з різниці між ціною і підтвердженими витратами на частку. 5% ПДФО - ставка для інших доходів, наприклад продажу рухомого майна, а не для частки.
Чи звільняється продаж частки після трьох чи пʼяти років володіння?
Ні, пільги за строк володіння ПКУ не передбачає. Одна з підстав звільнення - загальна виручка від продажу інвестиційних активів за рік не більше 4 660 грн (на 2026 рік); інші винятки - у пп. 170.2.8 «б» ПКУ.
Якими документами підтвердити витрати на частку?
Договором купівлі частки і платіжкою, рішенням про внесок до статутного капіталу і платіжкою. Одного номіналу частки в статуті недостатньо.
Чи треба декларувати продаж частки без прибутку?
За загальним правилом так, з додатком Ф1, з урахуванням винятків пп. 170.2.8 і п. 179.2 ПКУ. Дозволений до врахування інвестиційний збиток може зменшувати майбутній інвестиційний результат за правилами пп. 170.2.4-170.2.6.
ФОП продав кавомашину: це єдиний податок чи ПДФО?
Якщо кавомашина - ваше обладнання, з яким ви працювали, дохід не входить у дохід єдинника, і його оподатковують як продаж рухомого майна: 5% ПДФО і 5% військового збору. Якщо ви торгуєте кавомашинами, це товар і дохід ФОП.
Чи включений ПДВ у ціну продажу бізнесу?
Продаж частки ТОВ за гроші не є обʼєктом ПДВ. Звичайне оподатковуване постачання обладнання і товарів платником ПДВ - зазвичай 20%; перевірте ставку і пільги для конкретного товару. Ціну з ПДВ чи без фіксують у договорі.
А якщо продавець - нерезидент?
Для юрособи-нерезидента, яка продає частку українського ТОВ, загальне правило - утримання 15% з прибутку під час виплати, якщо міжнародний договір не передбачає іншого; якщо нерезидент не надасть документів про придбання, базою стане вся вартість продажу (ДПС у Запорізькій області, 14.01.2026). Для фізособи-нерезидента правила інші. Тут потрібна консультація до угоди.
Джерела
Приклади бізнесів умовні. Це загальні правила, а не податкова консультація для конкретної угоди. Дата перевірки 02.11.2026.
- Податковий кодекс України № 2755-VI від 02.12.2010: ст. 136, 167, 169, 170, 173, 179, 188, 196, 291-293, п. 49.18, підрозділ 10 розділу XX, перевірено 02.11.2026
- ДПС у Житомирській області: ставка 18% для інвестиційного прибутку і неоподатковувана сума 4 660 грн, 01.05.2026
- ДПС у Сумській області: підтвердження витрат на придбання інвестиційного активу, 27.03.2025
- ДПС у Рівненській області: ліміти доходу і ставки для ФОП у 2026 році, 01.01.2026
- ДПС у Рівненській області: строки подання декларації і сплати, 10.04.2026
- ДПС: електронні форми декларації про майновий стан і доходи, додаток Ф1, перевірено 02.11.2026
- ДПС у Запорізькій області: продаж рухомого майна фізособою, ставка 5%, 15.06.2022
- Південне міжрегіональне управління ДПС: продаж корпоративних прав у декларації з ПДВ, 09.10.2026
- ДПС у Запорізькій області: оподаткування нерезидента при продажу інвестиційного активу, 14.01.2026
Шукаєте готовий бізнес або плануєте продаж? Go Deal Brokers публікує бізнеси з цінами й прибутком у Telegram-каналі, а заявку на продаж можна залишити на сторінці для продавця.