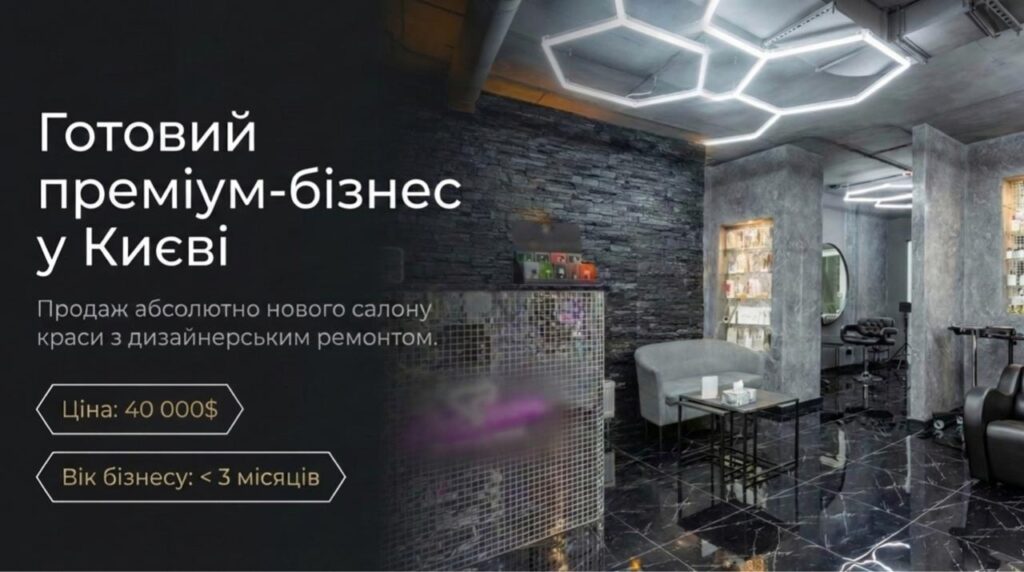
Дохідна нерухомість в Україні у 2026 році може бути альтернативою купівлі готового бізнесу, але порівнювати треба не оренду з виручкою, а гроші, які лишаються власнику після всіх витрат і податків. Приміщення дає регулярну оренду, яка залежить від орендаря і простою. Готовий бізнес може окупитися швидше, якщо його прибуток підтверджений і в ньому вже врахована оплата того, хто ним керує. Універсального переможця немає - є розрахунок на ваших цифрах.
Нижче - чим відрізняються ці покупки, як порахувати окупність після податків, приклади з однаковим бюджетом, калькулятор, що перевірити при купівлі приміщення з орендарем і що буде, якщо дохід упаде.
Go Deal Brokers допомагає купувати і продавати готовий бізнес, а свіжі бізнеси з цінами і прибутком публікує в нашому Telegram-каналі.
Зміст статті
- 1Дохідна нерухомість чи готовий бізнес: що саме ви купуєте
- 2Приміщення під оренду і готовий бізнес: порівняння
- 3Як порахувати окупність після витрат і податків
- 4Два умовні приклади: приміщення і кавʼярня
- 5Порівняйте окупність на власних цифрах
- 6Купити приміщення з орендарем: що перевірити
- 7Що зміниться, якщо дохід упаде або актив доведеться продати
- 8Який варіант відповідає вашим можливостям
- 9Часті запитання
- 10Джерела
Дохідна нерухомість чи готовий бізнес: що саме ви купуєте
- Приміщення під оренду - актив, який приносить орендну плату, поки є орендар. Ваша робота - знайти орендаря, контролювати платежі і стан приміщення.
- Приміщення з орендарем - те саме, але з уже діючим договором. Купуючи приміщення, ви не купуєте бізнес орендаря.
- Готовий бізнес - діюча кавʼярня, магазин чи СТО з обладнанням, а також командою і клієнтами, якщо вони передаються, і з приміщенням, право на яке треба перевіряти окремо. Дохід залежить від того, як ви ним керуєте.
Якщо продається і бізнес, і приміщення разом, - це окрема ситуація: продаж бізнесу з приміщенням.
Приміщення під оренду і готовий бізнес: порівняння
| Критерій | Приміщення під оренду | Готовий бізнес |
|---|---|---|
| Вкладення | Ціна, оформлення, ремонт до оренди, резерв | Ціна, оформлення, оборотні кошти, заміна обладнання, резерв |
| Дохід | Оренда за місяці, коли приміщення зайняте | Чистий грошовий потік після всіх витрат, податків і вкладень в обладнання та оборотні кошти; виручка - не прибуток |
| Витрати | Податки з оренди, податок на нерухомість, ремонт, утримання під час простою | Товар, зарплати, оренда, реклама, податки, ремонт, оплата керівника |
| Ризики | Неплатежі, вихід орендаря, технічний стан | Втрата клієнтів і команди, залежність від продавця, непідтверджена виручка |
| Ліквідність | Залежить від локації, документів, стану і ціни | Залежить від підтвердженого прибутку і того, чи передаються процеси |
| Участь власника | Менша: пошук орендаря, контроль платежів і стану | Більша, якщо керуєте самі; найманий керівник - окрема витрата |
| Що лишається | Приміщення як актив (майбутня ціна невідома) | Активи і бізнес, вартість якого залежить від прибутку |
Порівняльна рамка, а не рейтинг.
Як порахувати окупність після витрат і податків
Приміщення: чистий потік за рік = оренда × (12 - місяці простою) - податки - інші витрати. Окупність = вкладення / чистий потік.
Бізнес: чистий потік за рік = 12 × середньомісячний потік (з урахуванням сезонності) після всіх витрат, податків і оплати того, хто керує. Окупність = вкладення / чистий потік.
Податки з оренди. З 23.10.2026, за повідомленням ДПС, дохід фізособи від оренди житлової і нежитлової нерухомості оподатковується ПДФО 5% замість 18%; в чинній редакції ПКУ це пп. 170.1.4 і 170.1.5 (ставка п. 167.2). Військовий збір лишається 5%. Тобто разом 10% замість колишніх 23%. Якщо орендар - компанія чи самозайнята особа (зокрема ФОП), податок утримує він як податковий агент; якщо орендар - звичайна фізособа, власник за підсумками року подає декларацію і сплачує податок сам (пп. 170.1.5 ПКУ).
Через ФОП. Здавати приміщення можна і як ФОП (КВЕД 68.20) на єдиному податку, але є обмеження: ФОП на єдиному податку не можуть здавати в оренду нежитлові приміщення загальною площею понад 900 м² (пп. 291.5.3 ПКУ). Друга група підходить не для всіх орендарів, тож групу підбирайте під конкретного орендаря.
Податок на нерухомість встановлює місцева рада, і він не може перевищувати 1,5% мінімальної зарплати, встановленої на 1 січня звітного року, за 1 м² бази (пп. 266.5.1 ПКУ); для окремих обʼєктів громада може встановити нульову ставку чи пільгу. Детальніше - у статті податок на комерційну нерухомість.
Бізнес. Пастка - прибуток «з оголошення», в якому не врахована робота продавця. Якщо продавець сам керує кавʼярнею, а ви найматимете керівника, віднімайте повні витрати на нього (зарплата з податками) - про це у статті бізнес тримається на власнику.
Порівнюєте варіанти вкладень? Готові бізнеси з цінами і прибутком - у нашому Telegram-каналі.
Два умовні приклади: приміщення і кавʼярня
Приклади - для доходу, отриманого після 23.10.2026, за новою ставкою.
| Показник | Приміщення під магазин | Кавʼярня в орендованому приміщенні |
|---|---|---|
| Вкладення | 3 000 000 грн | 3 000 000 грн |
| Місячний показник | 30 000 грн оренди | 70 000 грн потоку до оплати керівника |
| Коригування | 1 місяць без оренди: 330 000 грн за рік | мінус 30 000 грн на місяць керівнику |
| Податки і витрати за рік | 33 000 грн ПДФО і ВЗ з оренди (5% + 5%) та 30 000 грн інших витрат, включно з податком на нерухомість | вже враховані в потоці |
| Чистий потік за рік | 267 000 грн | 480 000 грн |
| Проста окупність | 11,24 року | 6,25 року |
| Чиста дохідність на вкладене | 8,90% | 16,00% |
Усі числа умовні, не ринкові ставки.
Тут кавʼярня окупається швидше. Але якщо її чистий потік впаде до 20 000 грн на місяць, окупність стане 12,5 року - і приміщення виграє. Прибуток бізнесу треба перевіряти: перевірка виручки закладу перед купівлею.
Порівняйте окупність на власних цифрах
Калькулятор: приміщення чи бізнес - що швидше окупиться
Проста окупність без кредиту, інфляції і майбутнього продажу. Значення за замовчуванням - умовний приклад з однаковим бюджетом.
Ціна + оформлення + ремонт до оренди + стартовий резерв
До утримання податків
Простій, орендні канікули
5% + 5% від отриманої оренди
Податок на нерухомість, утримання, ремонт, страхування
Ціна + оформлення + оборотні кошти + потрібні вкладення
Після всіх витрат, податків і оплати того, хто керує бізнесом
Якщо змінили оренду чи простій, перерахуйте і податки: калькулятор не робить цього сам. Це проста окупність без кредиту, інфляції і майбутнього продажу, а не гарантований строк.
Купити приміщення з орендарем: що перевірити
- право власності, обтяження, технічні документи і чи можна використовувати приміщення так, як потрібно орендарю;
- договір оренди: строк, індексація, умови дострокового розірвання;
- банківські підтвердження платежів, борги, канікули, знижки;
- хто платить за ремонт і комунальні послуги;
- що буде, якщо орендар піде: чи легко знайти іншого і скільки коштує переобладнання.
Наявність орендаря не гарантує майбутніх платежів. Умови переходу договору оренди до нового власника перевіряйте з юристом під конкретну угоду.
Що зміниться, якщо дохід упаде або актив доведеться продати
- Простій приміщення: оренди немає, а утримання і податок на нерухомість (якщо для обʼєкта немає пільги) лишаються.
- Падіння прибутку бізнесу: постійні витрати (оренда, фіксовані зарплати) нікуди не діваються; потрібен запас грошей.
- Продаж приміщення: фізособа-резидент платить ПДФО (5% за перший продаж нежитлового обʼєкта за рік, 18% - за другий і наступні, крім успадкованого майна; п. 172.2 ПКУ) і 5% військового збору (п. 16-1 підрозд. 10 розд. XX ПКУ). Строк продажу не гарантований.
- Продаж бізнесу: ціна залежить від того, наскільки підтверджений прибуток і чи можна передати процеси без вас.
Скільки коштує бізнес і як рахують ціну - у статті скільки коштує готовий бізнес.
Який варіант відповідає вашим можливостям
| Ваша ситуація | Що розглянути |
|---|---|
| Мало часу на управління | Приміщення під оренду з перевіреним орендарем, з урахуванням ризику його виходу |
| Є досвід і час керувати | Готовий бізнес з підтвердженим прибутком |
| Невеликий запас грошей на випадок спаду | Варіант з меншими постійними витратами |
| Хочете зберегти актив на роки | Приміщення, але з розумінням ризику простою |
Часті запитання
Що вигідніше: комерційна нерухомість чи готовий бізнес?
Універсальної відповіді немає. Порівнюйте повні вкладення і чистий потік після всіх витрат, а також скільки часу вимагає кожен варіант.
Як розрахувати окупність комерційної нерухомості?
Повні вкладення поділити на річну оренду після простою, податків і витрат. Якщо потік нульовий чи відʼємний, вкладення не окупаються з поточного доходу.
Які податки з оренди платить фізособа?
З 23.10.2026 - 5% ПДФО і 5% військового збору з доходу від оренди нерухомості (пп. 170.1.4-170.1.5 ПКУ, повідомлення ДПС), плюс місцевий податок на нерухомість, якщо для обʼєкта немає пільги.
Чи можна здавати приміщення через ФОП?
Так, на єдиному податку з КВЕД 68.20, якщо загальна площа зданих нежитлових приміщень не перевищує 900 м², група підходить під орендаря і виконуються інші умови спрощеної системи (ліміт доходу тощо).
Чи безпечніше купити приміщення з орендарем?
Діючі платежі дають дані для перевірки, але треба оцінити договір, борги і ризик дострокового виходу орендаря.
Чому прибуток в оголошенні про продаж бізнесу може бути завищеним?
У ньому може бути не врахована робота продавця, сезонність чи майбутня заміна обладнання.
Чи враховується майбутній продаж в окупності?
У простій моделі - ні. Ціну продажу, податки і витрати оцінюють окремо.
Джерела
Приклади і суми умовні, не ринкові ставки. Це не податкова консультація. Дата перевірки 02.11.2026.
- Податковий кодекс України: пп. 170.1.4, 170.1.5, п. 167.2, 172.2, 266.5.1, пп. 291.5.3, розд. XX підрозд. 10 п. 16-1, перевірено 02.11.2026
- ГУ ДПС у Львівській області: повідомлення про ставку ПДФО 5% з доходу від оренди нерухомості, 30.10.2026
Шукаєте готовий бізнес або плануєте продаж? Go Deal Brokers публікує бізнеси з цінами й прибутком у Telegram-каналі, а заявку на продаж можна залишити на сторінці для продавця.