Для невеликого салону з кількома майстрами часто обирають ФОП другої групи: фіксований податок, до 10 найманих працівників і ліміт доходу 7 211 598 грн на 2026 рік. Самостійному перукарю без працівників може підійти перша група. ТОВ має сенс, коли у салону кілька власників, інвестор або плани продавати бізнес як компанію.
Головне питання - не форма власника, а те, як працюють майстри: за трудовим договором, як окремі ФОП з орендою крісла чи за договором ЦПХ. Від цього залежать податки, штрафи і те, скільки коштуватиме салон при продажу. Go Deal Brokers продає салони краси, тому наприкінці статті - що з цього перевіряє покупець.
Якщо плануєте колись продати салон або купити ще один, стежте за нашим Telegram-каналом: там Go Deal Brokers публікує салони та інші бізнеси на продаж з ціною і прибутком.
Зміст статті
- 1ФОП чи ТОВ: що обрати залежно від моделі салону
- 2ФОП 1, 2 і 3 групи: працівники, клієнти і ліміти 2026
- 3КВЕД для салону краси: 96.02 і продаж косметики
- 4Як оформити майстра: трудовий договір, ЦПХ чи оренда крісла
- 5Оклад плюс відсоток: скільки коштує найманий майстер
- 6Приклад: салон з чотирма майстрами
- 7Приклад: майстер з виручкою 60 000 грн на місяць
- 8Одинадцятий працівник і штрафи за неоформлену роботу
- 9Коли салону потрібне ТОВ
- 10Що перевіряє покупець, коли купує салон
- 11Часті запитання
- 12Джерела
ФОП чи ТОВ: що обрати залежно від моделі салону
| Ваша ситуація | Що зазвичай підходить | Чому |
|---|---|---|
| Ви самі майстер, працюєте без працівників | ФОП 1 групи | Найнижчий максимальний фіксований податок, якщо дохід у межах ліміту |
| Салон, де разом не більше 10 найманих працівників | ФОП 2 групи | Фіксований податок, послуги населенню, до 10 працівників |
| Більше 10 працівників або послуги компаніям на загальній системі | ФОП 3 групи | Немає обмеження на кількість працівників і клієнтів |
| Кілька власників, інвестор, мережа | ТОВ | Частки, вихід партнера і продаж частки оформлюються простіше |
| Майстри працюють як окремі ФОП | Власник на ФОП 3 групи або 2 групи, якщо майстри - платники єдиного податку | Салон отримує орендну плату, кожен майстер платить свої податки |
ФОП - це сам підприємець, тому продати «ФОП» як компанію не можна. Продають майно, насамперед обладнання. Переоформлення оренди залежить від орендодавця, назви - від прав на торговельну марку, а передати контакти клієнтів можна лише на законних підставах. Частку ТОВ продати можна, але покупець перевірятиме всі зобовʼязання товариства.
ФОП 1, 2 і 3 групи: працівники, клієнти і ліміти 2026
Ліміти доходу рахують у мінімальних зарплатах на 1 січня. У 2026 році мінімалка становить 8647 грн, прожитковий мінімум для працездатних - 3328 грн.
| Група | Хто може | Працівники | Ліміт 2026, грн | Платежі на місяць |
|---|---|---|---|---|
| 1 | Побутові послуги населенню, зокрема перукарські | Не можна | 1 444 049 | ЄП до 332,80 + ВЗ 864,70 + ЄСВ 1 902,34 |
| 2 | Послуги населенню і платникам єдиного податку | До 10 одночасно | 7 211 598 | ЄП до 1 729,40 + ВЗ 864,70 + ЄСВ 1 902,34 |
| 3 | Будь-які клієнти | Без обмеження | 10 091 049 | 5% доходу (або 3% з ПДВ) + ВЗ 1% + ЄСВ від 1 902,34 |
Ставки єдиного податку для першої і другої груп встановлюють місцеві ради, тому в таблиці вказано максимум. У вашій громаді ставка може бути нижчою, перевірте рішення своєї міської, селищної чи сільської ради. Військовий збір для першої і другої груп становить 864,70 грн на місяць, для третьої - 1% доходу.
Чи може перукар працювати на першій групі
Так. Перша група дозволяє побутові послуги населенню, а в переліку таких послуг у Податковому кодексі прямо названо «послуги перукарень». ДПС у жовтні 2026 року підтвердила, що майстер манікюру, педикюру, візажу чи косметолог може працювати на першій групі, «але без використання праці найманих осіб».
Обмеження першої групи: лише населення як клієнти, жодних працівників і ліміт 1 444 049 грн на рік. Продавати косметику з полиці як звичайний магазин на першій групі не можна. Медичні процедури, наприклад ін’єкції, потребують ліцензії на медичну практику, і КВЕД 96.02 їх не легалізує.
КВЕД для салону краси: 96.02 і продаж косметики
Основний код - 96.02 «Надання послуг перукарнями та салонами краси». За класифікатором він охоплює миття, стрижку, укладання і фарбування волосся, гоління і підрівнювання бороди, а також «масаж обличчя, манікюр і педикюр, макіяж тощо».
Якщо салон продає косметику клієнтам, додайте 47.75 - роздрібна торгівля косметичними товарами. Друга група може продавати товари будь-яким покупцям: обмеження «населенню і платникам єдиного податку» стосується лише послуг. Якщо салон здає крісла майстрам в оренду, додайте ще 68.20 «Надання в оренду й експлуатацію власного чи орендованого нерухомого майна».
Як оформити майстра: трудовий договір, ЦПХ чи оренда крісла
| Модель | Як працює | Податки | Головний ризик |
|---|---|---|---|
| Трудовий договір | Майстер у штаті, графік і правила салону, оклад плюс відсоток | ПДФО 18% і ВЗ 5% із зарплати, ЄСВ 22% зверху | Більше гарантій і обовʼязків для салону, зате без ризику перекваліфікації |
| Договір ЦПХ | Разова чи проєктна робота за результат | Ті самі ПДФО 18%, ВЗ 5%, ЄСВ 22% | Якщо майстер працює щодня за графіком, це прихований найм |
| Оренда крісла майстром-ФОП | Майстер сам приймає оплату і платить салону оренду | Майстер платить свої податки ФОП | Якщо салон контролює графік і ціни, це теж ознака найму |
Постійна робота майстра без ФОП за графіком і правилами салону - це трудові відносини, тож її оформлюють трудовим договором. Договір ЦПХ з фізособою підходить лише для окремого завдання з конкретним результатом. Перед допуском працівника до роботи салон подає повідомлення про прийняття до податкової.
Договір ЦПХ не економить на податках: із винагороди фізособі утримують ті самі ПДФО і військовий збір, а замовник сплачує ЄСВ. Ризик ЦПХ у тому, що Держпраці дивиться на суть роботи. Серед ознак трудових відносин - якщо «ви контролюєте, як, коли й де» людина виконує роботу, встановлюєте їй режим і платите за процес, а не за результат. Держпраці окремо розбирала випадок салону, власниця якого вирішила не укладати з майстрами трудові договори: з двома були договори ЦПХ, інші працювали без оформлення.
Оренда крісла працює, коли майстер справді самостійний: сам записує клієнтів, встановлює ціни, приймає оплату на свій рахунок і платить салону фіксовану оренду. У договорі пропишіть місце й обладнання, плату, доступ, комунальні послуги і порядок розірвання. Якщо ви самі орендуєте приміщення, перевірте, чи дозволяє ваш договір передавати частину в суборенду. На другій групі здавати майно в оренду можна лише платникам єдиного податку, тож майстри-орендарі мають бути ФОП на спрощеній системі.
Оклад плюс відсоток: скільки коштує найманий майстер
Поширена схема - невеликий оклад і відсоток від виручки майстра. Умови: оклад 10 000 грн плюс 30% від особистої виручки 60 000 грн.
| Показник | Розрахунок | Сума, грн |
|---|---|---|
| Нарахована зарплата | 10 000 + 30% × 60 000 | 28 000 |
| ПДФО 18% | 28 000 × 18% | 5 040 |
| Військовий збір 5% | 28 000 × 5% | 1 400 |
| Майстер отримує на руки | 21 560 | |
| ЄСВ 22% зверху | Платить салон | 6 160 |
| Повна витрата салону | 28 000 + 6 160 | 34 160 |
Формулу відсотка закріпіть у положенні про оплату праці або трудовому договорі: від якої виручки рахується відсоток, як враховуються повернення і знижки. За повністю відпрацьований місяць зарплата не може бути меншою за мінімальну. Платити відсоток «у конверті» поза обліком - пряма дорога до штрафів.
Приклад: салон з чотирма майстрами
Умови: чотири майстри приносять по 100 000 грн виручки на місяць, разом 400 000 грн. Кожен у штаті за схемою 10 000 грн + 30%, тобто 40 000 грн нарахованої зарплати. Оренда, матеріали, реклама й інші витрати - 100 000 грн. Власник-ФОП сам веде адміністрування.
| Показник, грн | ФОП 2 групи | ФОП 3 групи, 5% |
|---|---|---|
| Виручка | 400 000 | 400 000 |
| Зарплати з ЄСВ (4 майстри) | 195 200 | 195 200 |
| Інші витрати | 100 000 | 100 000 |
| Податки власника | ЄП 1 729,40 + ВЗ 864,70 + ЄСВ 1 902,34 = 4 496,44 | 6% виручки + ЄСВ = 25 902,34 |
| Лишається власнику | 100 303,56 | 78 897,66 |
Друга група тут вигідніша на 21 406 грн на місяць, бо її податок фіксований. Річна виручка 4 800 000 грн вкладається в ліміт другої групи. Утримані з майстрів ПДФО і військовий збір уже сидять у нарахованій зарплаті, окремо їх віднімати не треба.
Щоб порівняти ці розрахунки з реальними цифрами, перегляньте салони в нашому Telegram-каналі: у кожному оголошенні вказані ціна і чистий прибуток на місяць.
Приклад: майстер з виручкою 60 000 грн на місяць
Порівняймо, скільки лишається самому майстру. Якщо він ФОП, то платить салону оренду крісла 12 000 грн і сам купує матеріали на 6 000 грн. Якщо він у штаті, ці витрати несе салон.
| Модель | Податки і внески на місяць, грн | Лишається майстру, грн |
|---|---|---|
| ФОП 1 групи | 332,80 + 864,70 + 1 902,34 = 3 099,84 | 38 900,16 |
| ФОП 2 групи | 1 729,40 + 864,70 + 1 902,34 = 4 496,44 | 37 503,56 |
| ФОП 3 групи, 5% | 3 000 + 600 + 1 902,34 = 5 502,34 | 36 497,66 |
| Найманий працівник | ПДФО 5 040 і ВЗ 1 400 із зарплати | 21 560 |
На папері майстру-ФОП лишається помітно більше. Але він сам несе ризик простою, хвороби і порожнього запису, не має оплачуваної відпустки і лікарняних від роботодавця. Ставки ЄП для першої і другої груп у прикладі взято за максимумом. Річний дохід 720 000 грн вкладається навіть у ліміт першої групи.
Одинадцятий працівник і штрафи за неоформлену роботу
На другій групі кількість найманих працівників не може перевищувати 10 осіб одночасно. Рахуються всі: майстри, адміністратор, прибиральниця. Не враховуються, зокрема, працівники у відпустці у звʼязку з вагітністю, пологами і доглядом за дитиною та мобілізовані.
Якщо зʼявився одинадцятий працівник, ФОП зобовʼязаний «перейти на сплату інших податків і зборів», тобто на загальну систему, а не просто на третю групу. Заднім числом це не виправити договором ЦПХ. Плануйте розширення заздалегідь: заяву на третю групу подають не пізніше ніж за 15 календарних днів до початку кварталу, а одинадцятого працівника наймайте вже після переходу.
За роботу без оформлення Держпраці нагадує про штраф 10 мінімальних зарплат за кожного працівника, тобто 86 470 грн за 2026 рік. Для платників єдиного податку першої-третьої груп за перше таке порушення передбачене попередження, а повторне протягом двох років карається штрафом 30 мінімальних зарплат - 259 410 грн. Попередження не скасовує донарахування податків. Під час воєнного стану штрафи за ст. 265 КЗпП не застосовуються, якщо салон повністю і вчасно виконав припис інспектора про усунення порушень, виявлених під час позапланової перевірки.
Коли салону потрібне ТОВ
ТОВ має сенс, якщо у бізнесу кілька власників, ви залучаєте інвестора, будуєте мережу або плануєте продавати салон як компанію. Учасники не відповідають за борги товариства і ризикують лише вартістю своїх вкладів, а частки, вихід партнера і продаж частки оформлюються за зрозумілими правилами.
Ціна цього - складніший облік і подвійне оподаткування прибутку. На загальній системі ТОВ платить 18% податку на прибуток, а з дивідендів власнику утримують ПДФО 5% і військовий збір 5%.
| Показник | Розрахунок | Сума, грн |
|---|---|---|
| Прибуток ТОВ до оподаткування | умовно | 100 000 |
| Податок на прибуток 18% | 100 000 × 18% | 18 000 |
| Дивіденди | 100 000 - 18 000 | 82 000 |
| ПДФО 5% і ВЗ 5% з дивідендів | 82 000 × 10% | 8 200 |
| Власник отримує | 73 800 |
ТОВ теж може бути платником єдиного податку третьої групи. Тоді податок рахують з доходу, а дивіденди оподатковують ПДФО за ставкою 9% плюс військовий збір 5%. Для невеликого салону з одним власником ФОП, як правило, простіший в обліку.
Що перевіряє покупець, коли купує салон
Форма бізнесу і оформлення команди впливають на те, що саме і за скільки можна продати. Перед купівлею салону варто перевірити:
- Виручку. Чеки ПРРО, еквайринг, виписки. Виручку повз касу нічим підтвердити, тому покупець навряд чи за неї заплатить.
- Майстрів. Як оформлені, чи залишаться після продажу, хто тримає клієнтів: салон чи конкретні майстри.
- Оренду. Строк договору і чи погодиться орендодавець переоформити його на нового власника.
- Назву і клієнтську базу. Хто власник сторінок у соцмережах, CRM і телефонного номера.
- Обладнання. Перелік, вік, документи на купівлю.
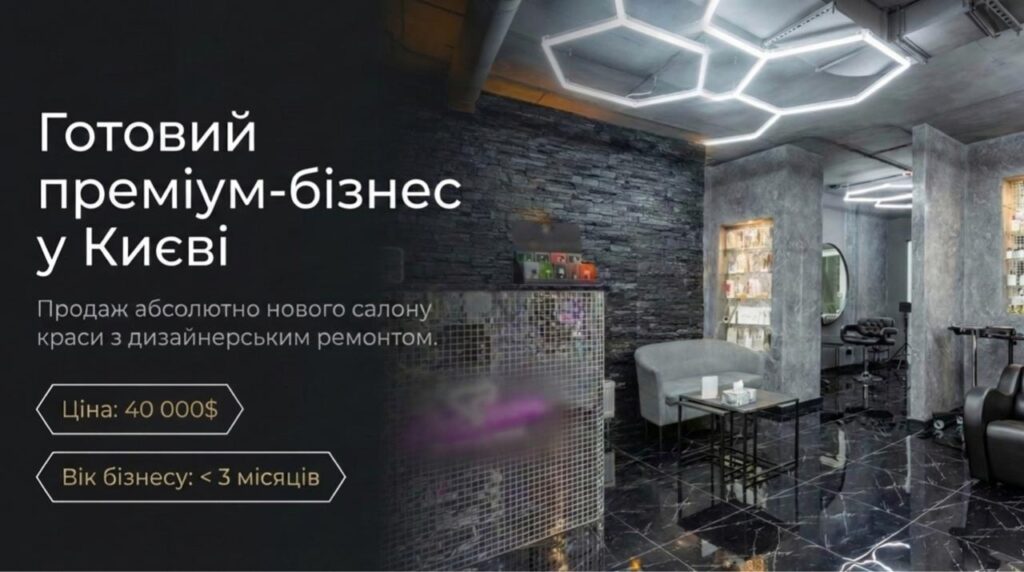
За 22 оголошеннями про продаж салонів краси в каналі Go Deal Brokers за 2024-2026 роки медіанна ціна дорівнювала 12,9 місячного прибутку, а медіанна ціна - близько $26 000. Це ціни оголошень, а не угод, і прибуток за даними продавців. Як порахувати свою ціну - у статтях про оцінку бізнесу і про підготовку до продажу. Якщо ви хочете відкрити салон під брендом, подивіться розбір франшиз салонів краси.
Часті запитання
Чи може перукар працювати на ФОП 1 групи
Так, якщо працює сам, без найманих працівників, надає послуги лише населенню і вкладається в ліміт 1 444 049 грн на рік.
Скільки працівників можна мати на ФОП 2 групи
До 10 осіб одночасно, включно з адміністратором і прибиральницею. Працівники в декретній відпустці та мобілізовані не враховуються.
Чи може майстер працювати в салоні без ФОП
Так. Постійну роботу за графіком салону оформлюють трудовим договором і повідомляють податкову до початку роботи. Договір ЦПХ підходить лише для окремого завдання і не замінює постійну роботу.
Чи можна платити майстру оклад плюс відсоток
Так. Формулу відсотка закріпіть у документах, з усієї виплати утримуйте ПДФО і військовий збір, а ЄСВ нараховуйте зверху.
Чи законна оренда крісла для майстра-ФОП
Так, якщо майстер справді самостійний: сам записує клієнтів, встановлює ціни і приймає оплату. Якщо салон керує його графіком, це ризик перекваліфікації в трудові відносини.
Який КВЕД потрібен салону краси
Основний - 96.02. Якщо продаєте косметику клієнтам, додайте 47.75.
Джерела
Ставки, ліміти й штрафи взяті з перелічених джерел, дата перевірки 21.10.2026. Розрахунки зроблені редакцією на умовних цифрах; ставки єдиного податку першої і другої груп - максимальні. Дані про ціни салонів - оголошення в Telegram-каналі Go Deal Brokers за 2024-2026 роки. Перед реєстрацією чи зміною групи звірте свою ситуацію з бухгалтером.
- Закон №4695-IX про Державний бюджет на 2026 рік, ст. 7-8, від 03.12.2025
- Податковий кодекс України №2755-VI, глава про єдиний податок (портал ДПС), від 02.12.2010
- ДПС: ставки єдиного податку встановлюють місцеві ради, 01.01.2026
- ДПС: ліміти, військовий збір і ЄСВ для ФОП у 2026 році, 26.06.2026
- ДПС: косметологічні послуги на першій групі, 06.10.2026
- ДПС: перевищення кількості працівників на другій групі, 21.09.2026
- Держстат: КВЕД 96.02, КВЕД-2010
- Держстат: КВЕД 47.75, КВЕД-2010
- ДПС: податки із зарплати, 30.04.2026
- Держпраці: повідомлення про прийняття працівника, 10.07.2026
- Держпраці: критерії трудових відносин, 06.05.2021
- Держпраці: випадок салону, який замінив трудові договори на ЦПХ, 26.08.2026
- Держпраці: відповідальність за незадекларовану працю, 25.08.2026
- ДПС: ставка податку на прибуток, 28.08.2026
- Податковий кодекс України, розділ IV: оподаткування дивідендів (портал ДПС), від 02.12.2010
- ДПС: військовий збір з дивідендів, 25.08.2026
- ДПС: продаж товарів на другій групі, 15.09.2025
- ДПС: оренда майна на другій групі, 29.10.2021
- Держпраці: чим трудовий договір відрізняється від цивільно-правового, 01.09.2021
- Держпраці: незастосування штрафів ст. 265 КЗпП у воєнний стан за виконаного припису, 28.01.2026
- Закон №2275-VIII про ТОВ і ТДВ, ст. 3, від 06.02.2018
- МОЗ: чи потрібна косметологічному салону ліцензія на медичну практику, дата звернення 21.10.2026
Шукаєте готовий бізнес або плануєте продаж? Go Deal Brokers публікує бізнеси з цінами й прибутком у Telegram-каналі, а заявку на продаж можна залишити на сторінці для продавця.