У ФОП 3 групи за III квартал 2026 року три строки: 19 жовтня – ЄСВ за себе, 9 листопада – декларація за три квартали, 19 листопада – єдиний податок і військовий збір. Замість довгої інструкції нижче інструмент: введіть дохід за три квартали і отримайте свої цифри для рядків форми F0103309, відлік днів до кожного строку, файл для календаря і памʼятку зі своїми сумами. Під ним коротко: чому саме так рахується, як подати і сплатити, за що штрафують і чотири помилки, які підтверджує ДПС.
Порахуйте свою декларацію за хвилину
Порахуйте основні суми для декларації за три квартали
Введіть дохід за кожен квартал і ставку. Нижче зʼявляться ваші цифри для рядків форми F0103309, три строки з відліком днів і файли, які можна забрати з собою. Інструмент не заповнює реквізити, КВЕД і чисельність працівників і не подає звіт.
Для ФОП, який з 1 січня до 30 вересня 2026 року працював на 3 групі за однією незмінною ставкою 3% або 5%. Не застосовуйте при зміні групи чи ставки, доходах за ставкою 15%, перевищенні ліміту, уточненнях, поверненнях за попередні періоди, припиненні діяльності або мінімальному податковому зобовʼязанні; пільги з військового збору інструмент не враховує.
Інструмент рахує лише основні суми за простим сценарієм: реквізити, інші розділи форми і подання лишаються за вами.
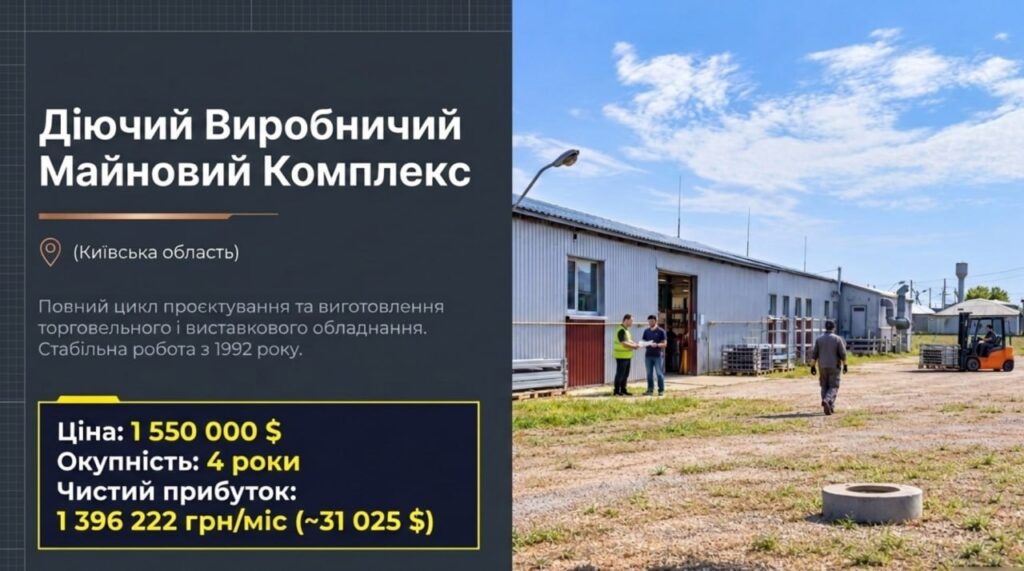
Go Deal Brokers публікує в каналі готові бізнеси з цінами, оборотами й описом активів.
Чому саме так: пʼять правил
декларація «складається наростаючим підсумком» (п. 296.7 ПКУ): у ній дохід з 1 січня по 30 вересня, а до сплати йде різниця між податком за 9 місяців і нарахованим за півріччя (рядок 13), а не сплачені суми.
декларацію подають «протягом 40 календарних днів» після кварталу (пп. 49.18.2), а податок платять «протягом 10 календарних днів після граничного строку подання» (п. 295.3). Звідси 9 і 19 листопада; рання подача строк сплати не наближає. Вихідних серед цих дат немає.
ФОП 3 групи «сплачують військовий збір за ставкою 1 відсоток від доходу». Його рахують у тій самій декларації (рядки 23-25) і платять окремим платежем у той самий строк, що й єдиний податок (ДПС).
квартальний внесок платять до 20 числа наступного місяця, тож «останній день сплати єдиного внеску за ІІІ квартал 2026 року» - 19 жовтня; мінімум 22% від 8 647 грн, тобто 1 902,34 грн за місяць. Додаток 1 з ЄСВ до квартальної декларації не додають: його подають з річною, протягом року лише в спеціальних випадках, як-от припинення діяльності, перехід на загальну систему, призначення пенсії чи страхових виплат (ДПС, примітки до форми); за повного законного звільнення від ЄСВ Додаток 1 може не подаватися і за рік.
«10 091 049 гривень на рік (1 167 мінімальних зарплат)». Якщо перевищили в липні-вересні, «до суми перевищення застосовують ставку єдиного податку у розмірі 15 відсотків», а з 1 жовтня ФОП на загальній системі; заява - не пізніше 20 жовтня. Чекати 9 листопада з цим не можна.
Форма: наказ Мінфіну №578 у редакції наказу №57 від 31.01.2025, ідентифікатор F0103309 (PDF форми). Що зміниться з лімітами і платежами у 2027 році - в окремій статті.
Як подати і як сплатити
- 1Електронний кабінет
у cabinet.tax.gov.ua: «Введення звітності», рік 2026, період «три квартали», форма F0103309, підпис КЕП і позитивна квитанція №2 про прийняття (інструкція ДПС): сама друга квитанція може бути і повідомленням про неприйняття (ДПС). - 2Дія
для ФОП 3 групи «зі ставкою єдиного податку 5%», без ПДВ і без найманих працівників (умови послуги). Інші подають через кабінет або поштою. - 3Поштою
з повідомленням про вручення та описом вкладення «не пізніше ніж за 5 днів» до граничного строку, тобто не пізніше 4 листопада включно. - 4Три окремі платежі
реквізити в кабінеті: «Оберіть меню «Стан розрахунків з бюджетом» та потрібний податок, збір чи єдиний внесок». ЄСВ, єдиний податок і військовий збір платять на різні рахунки; після оплати перевірте зарахування в картці платника.
За що штрафують у 2026 році
«штрафу в розмірі 340 гривень» за кожне порушення (п. 120.1 ПКУ); 1 020 грн, якщо до вас «протягом року було застосовано штраф за таке порушення».
«5 відсотків погашеної суми податкового боргу» при простроченні до 30 днів включно, 10% - понад 30 днів (п. 124.1 ПКУ). За умисну несплату 25%; якщо таке умисне порушення повторилося протягом 1 095 календарних днів або прострочення перевищило 90 календарних днів - 50% суми несплаченого чи несвоєчасно сплаченого зобовʼязання (пп. 124.2-124.3). Старе правило статті 126 з 10% і 20% не діє.
для самостійно задекларованих сум - «після спливу 90 календарних днів» після граничного строку, за кожен день, включно з днем погашення, з розрахунку 100% річних облікової ставки НБУ, що діє на кожен день нарахування.
для ЄСВ діють окремі правила статті 25 Закону №2464: за загальним правилом «штраф у розмірі 20 відсотків недоплати» і пеня 0,1% недоїмки за кожен день прострочення.
Воєнний стан сам по собі не скасовує штрафів. Звільнення застосовують за конкретними нормами ПКУ: зокрема при підтвердженій неможливості виконати обовʼязки, а також за окремими правилами для самостійного виправлення помилок.
Чотири помилки, які підтверджує ДПС
у декларації за три квартали дохід з 1 січня, а не лише за липень-вересень (п. 296.7 ПКУ). Інструмент вище рахує саме так.
валютний дохід перераховують за курсом НБУ «на дату отримання такого доходу» (п. 292.5 ПКУ); залишок валюти на рахунку на кінець кварталу ФОП не переоцінює.
якщо гроші повернули покупцю в іншому періоді, «платник єдиного податку повинен уточнити показники усіх попередньо поданих Декларацій», до яких ця сума увійшла; у тому самому періоді вона просто не входить у дохід.
якщо клієнт за договором з ФОП помилково заплатив на особистий рахунок, «ці кошти все одно вважаються доходом підприємця» і їх показують у декларації за період отримання. Але особистий рахунок не можна використовувати для підприємницьких розрахунків: включення такої оплати до доходу цієї заборони не скасовує.
Часті запитання
Коли подати декларацію ФОП 3 групи за 3 квартал 2026
Не пізніше понеділка, 9 листопада 2026 року. Поштою - відправити не пізніше 4 листопада включно.
Коли сплатити єдиний податок і військовий збір за 3 квартал 2026
До четверга, 19 листопада 2026 року включно, окремими платежами.
Коли сплатити ЄСВ за 3 квартал 2026
Останній день - понеділок, 19 жовтня 2026 року. За три повні місяці без звільнень мінімальний внесок становить 5 707,02 грн.
Чи подавати декларацію, якщо доходу не було
Якщо з початку року не було ні доходів, ні інших показників чи обʼєктів, що підлягають декларуванню, «декларація за такі періоди не подається». Відсутність доходу лише в III кварталі такого права не дає.
Чи треба подавати Додаток 1 з ЄСВ до декларації за три квартали
У звичайній ситуації ні: Додаток 1 подають з річною декларацією.
Чи можна подати декларацію 3 групи через Дію
Так, якщо ви на ставці 5%, без ПДВ і без найманих працівників. Інші подають через Електронний кабінет або поштою.
Джерела
Дати обчислено за нормами ПКУ і Закону про ЄСВ, розрахунки інструмента зроблені редакцією; перевірено 17.10.2026. Якщо у вас зміна групи, припинення діяльності, пільги з ЄСВ чи мінімальне податкове зобовʼязання, порядок може відрізнятися.
- ПКУ, глава «Спрощена система оподаткування» (на сайті ДПС), перевірено 17 жовтня 2026
- ПКУ, глава 2 «Податкова звітність» (на сайті ДПС), перевірено 17 жовтня 2026
- ПКУ, глава 11 «Відповідальність» (на сайті ДПС), перевірено 17 жовтня 2026
- ДПС у м. Києві: строки сплати єдиного податку, 2026
- ДПС у Донецькій області: строки сплати військового збору, перевірено 17 жовтня 2026
- ДПС у Черкаській області: 19 жовтня - останній день сплати ЄСВ за III квартал, 13 жовтня 2026
- ДПС: мінімальна зарплата і платежі з 1 січня 2026 року, 1 січня 2026
- ДПС у Сумській області: як подати декларацію 3 групи в Електронному кабінеті, 26 січня 2026
- ДПС в Одеській області: Додаток 1 з ЄСВ протягом року, перевірено 17 жовтня 2026
- Наказ Мінфіну №57 від 31.01.2025 (форма декларації), перевірено 17 жовтня 2026
- Електронний кабінет: форма F0103309 (PDF), перевірено 17 жовтня 2026
- ДПС у Київській області: військовий збір ФОП 3 групи 1%, 2026
- ДПС у Донецькій області: ліміти доходу ФОП 2026, 25 лютого 2026
- ДПС у Запорізькій області: перевищення ліміту, 15%, 8 жовтня 2024
- ДПС у Дніпропетровській області: штраф за неподання декларації, перевірено 17 жовтня 2026
- ДПС в Одеській області: штрафи за несвоєчасну сплату, ст. 124 ПКУ, 24 квітня 2024
- ДПС у Чернівецькій області: пеня після 90 днів, вересень 2026
- Електронний кабінет платника, перевірено 17 жовтня 2026
- ДПС у Кіровоградській області: способи подання декларацій, перевірено 17 жовтня 2026
- Дія: послуга «Декларація платника єдиного податку», перевірено 17 жовтня 2026
- Дія: квартальна декларація для ФОП 3 групи, перевірено 17 жовтня 2026
- ДПС: де знайти актуальні рахунки для сплати, 13 січня 2026
- ЗІР ДПС, відповідь №28123: валютний дохід і залишок валюти, перевірено 17 жовтня 2026
- ДПС в Івано-Франківській області: повернення коштів покупцю, 24 грудня 2024
- ДПС у Луганській області: оплата на особистий рахунок ФОП, 15 липня 2025
- Форма декларації з Додатком 1 і примітками (PDF на сайті ДПС), перевірено 17 жовтня 2026
- ДПС у Рівненській області: штраф і пеня за ЄСВ, 4 вересня 2026
- ДПС в Одеській області: самостійне виправлення помилок ФОП 3 групи, 2026
- ДПС в Одеській області: коли декларацію можна не подавати, 15 квітня 2026
- ДПС у Чернівецькій області: квитанції №1 і №2, перевірено 17 жовтня 2026
Go Deal Brokers - брокери готового бізнесу. У Telegram-каналі публікуємо бізнеси на продаж з описом і цінами.