За один тиждень жовтня бізнес отримав за програмою «Доступні кредити 5-7-9%» 627 нових кредитів на 2,17 млрд грн, а з початку року – 29,7 тис. кредитів на 128,9 млрд грн (Мінекономіки, 12 жовтня). Середній кредит тижня – близько 3,5 млн грн: це середнє за агрегатами, а не типовий чек кавʼярні. Середнього прибутку для власної перевірки недостатньо: кредит доведеться обслуговувати і в сезонний спад, якщо він є у вашого кафе, і в тиждень без світла; методика оцінки залежить від банку.
Тому замість переказу статистики – калькулятор на хвилину: введіть пропозицію банку і гроші, які реально лишаються на борг, і побачите платіж, покриття у слабкий місяць і розрахункову межу суми. Нижче коротко: умови програми на жовтень 2026 і чи можна за 5-7-9 купити готовий бізнес.
Порахуйте свій кредит у слабкий місяць
Скільки кредиту витримає ваш бізнес у слабкий місяць
Введіть пропозицію банку і скільки грошей у вас реально лишається на борг у звичайний і в найгірший місяць. Або натисніть приклад.
Та, що назвав банк; назва 5-7-9 ставку не гарантує
Після витрат, податків і вилучень власника, але до платежів за кредитами
Реальний найгірший місяць за рік, може бути відʼємним
Гроші на рахунках, не потрібні на закупівлі й зарплати, після внеску й комісій
Лише відсотки, тіло не гаситься; коротший за строк
Комісія, оцінка застави, страхування; перерахунок лише за додатної суми
Фіксована сума: страхування, рахунок
Відключення світла, падіння попиту; може бути 0 або мінус
Приклади – умовні набори редакції, не умови конкретного банку.
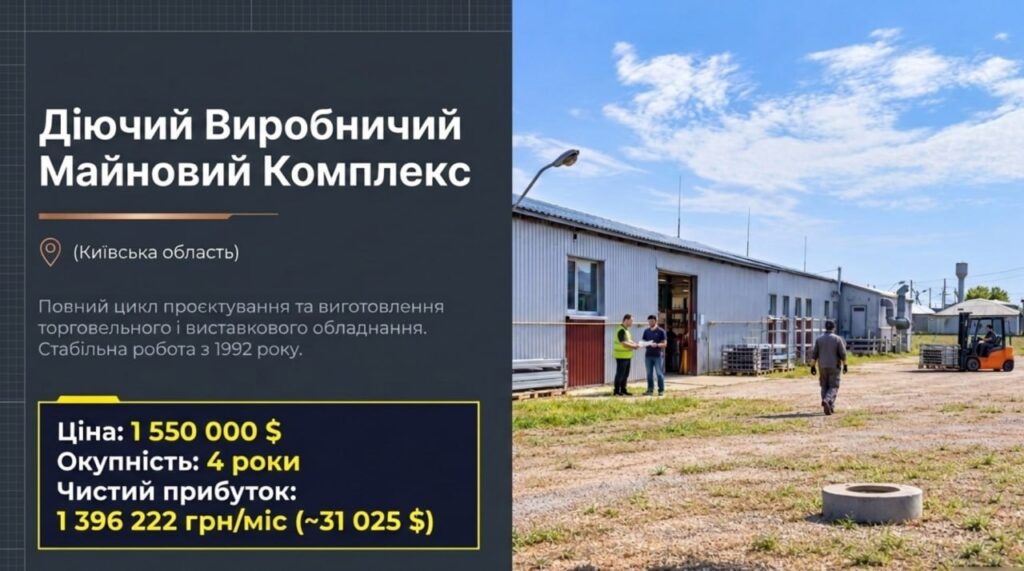
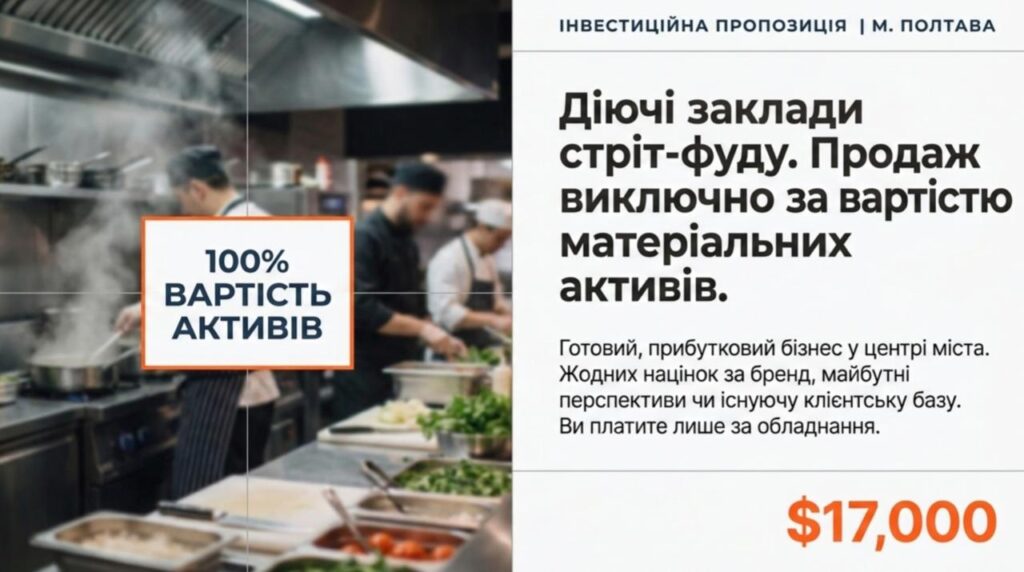
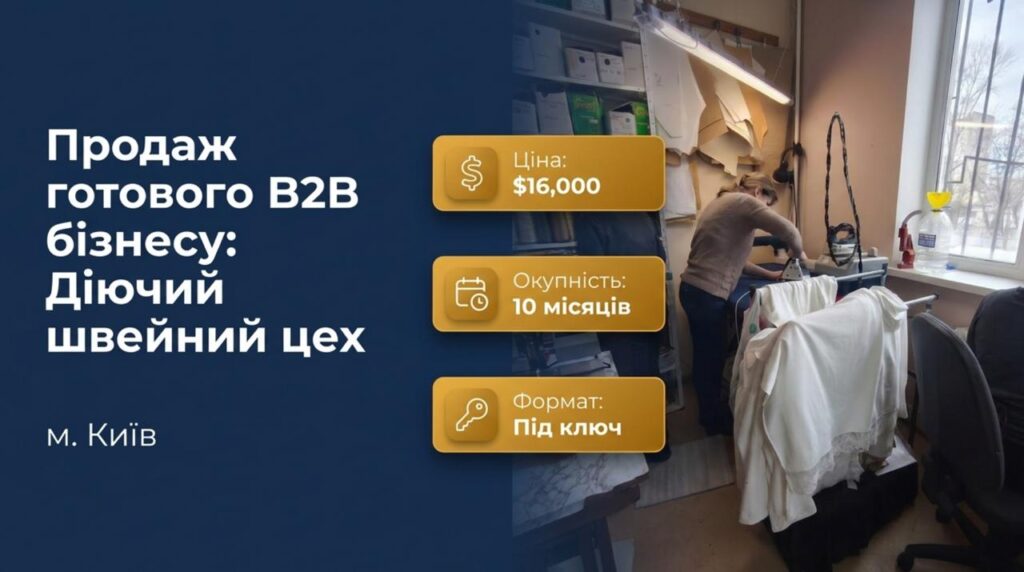
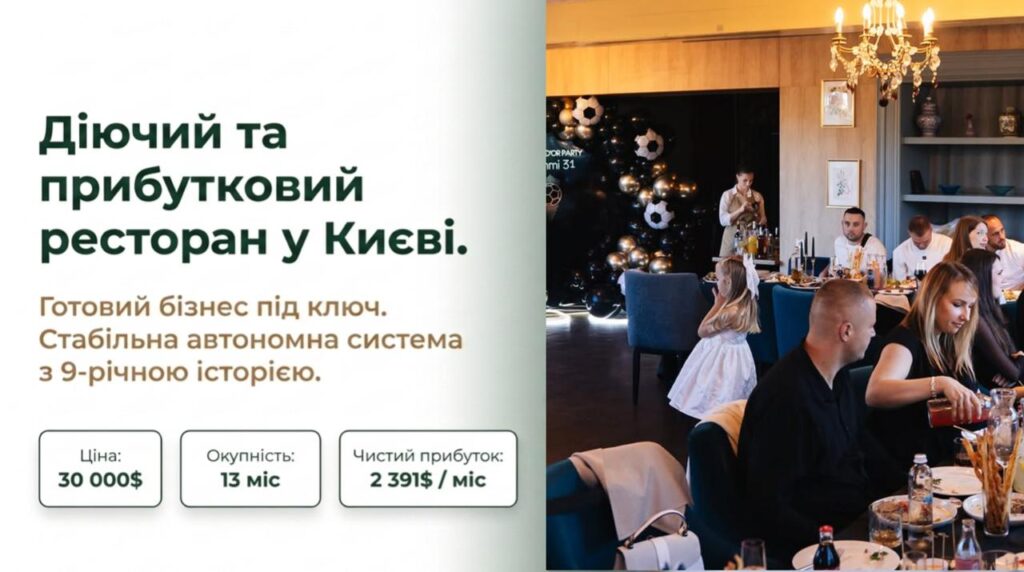
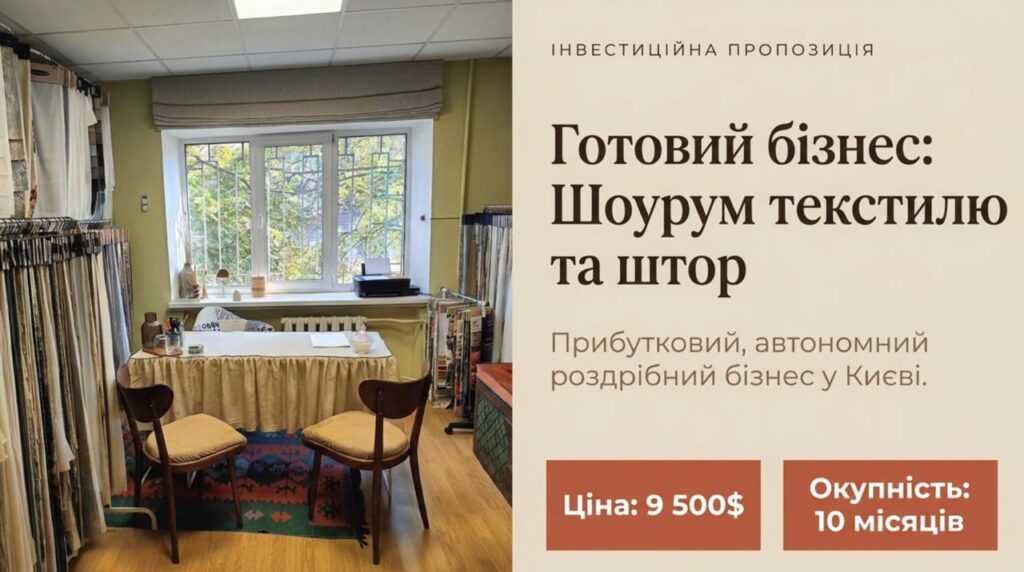
Go Deal Brokers публікує в каналі готові бізнеси з цінами, оборотами й описом активів.
Як читати результат
після пільги: ануїтет нового кредиту плюс супутні платежі й наявні борги. Під час пільги: відсотки нового кредиту плюс ті самі супутні платежі й борги; тіло не зменшується.
гроші на борг у найслабший місяць, поділені на всі платежі. Від 1,3 – грошей щонайменше на 30% більше за платежі; від 1,0 до 1,3 – платежі покриті, запас менший за 30%; нижче 1,0 – не вистачає. Поріг 1,3 – наш орієнтир, не правило банку.
сума, за якої у найслабший місяць після пільги покриття дорівнює 1,3 за вашими ставкою, строком, супутніми платежами й боргами; стрес і резерв оцінюйте окремо. Довший строк підвищує межу, але за додатної ставки збільшує відсотки. Резерв покриття не підвищує, він лише тимчасово закриває нестачу; скільки відкласти – у статті про фінансову подушку.
Умови 5-7-9 на жовтень 2026: що кажуть офіційні сторінки
| Напрям | Ставка для позичальника | Сума і строк |
|---|---|---|
| Інвестиційний кредит для мікро- і малого бізнесу | 7%; 5% за створення щонайменше двох робочих місць протягом першого кварталу після отримання кредиту | до 60 млн грн, до 10 років; пріоритетні напрями до 150 млн |
| Інвестиційний кредит для середнього бізнесу | 9%; зниження до 7% за умовами зайнятості | до 60 млн грн, до 10 років |
| Оборотний капітал | 15% (агровиробники 10%) | до 3 років |
| ФОП без застави | за умовами банку в межах програми | до 3 млн грн |
| Енергетика | за умовами «5-7-9%»; Енергокредит 0% на визначене обладнання з 2 лютого 2026 | до 250 млн грн, до 10 років; Енергокредит до 10 млн грн, до 3 років |
| Відновлення підприємств після руйнувань (з 1 липня 2026) | 0,1% перші два роки, далі 5 / 7 / 9% залежно від сегмента і зайнятості | до 150 млн грн, не більше фактичних збитків, до 10 років |
| Бізнес у зоні високого воєнного ризику | залежить від цілі: за Мінекономіки 1% у перші пʼять років і 5% надалі для інвестиційного кредитування та відповідного рефінансування; 7% для оборотного фінансування і рефінансування таких боргів | до 150 млн грн; застосовність до вашого підприємства й кредиту перевірте з банком за чинним Порядком |
За порталом «Зроблено в Україні», сторінкою Національної установи розвитку, Мінекономіки про відновлення і релізом 12.10.2026. Нормативна основа – постанова КМУ №28 від 24.01.2020 у редакції від 14.08.2026 (зміни постановою №1012); повний чинний текст постанови і PDF програми від 02.03.2026 під час нашої перевірки не відкрилися, тому повну нормативну звірку не завершено: портал пояснює програму, але не замінює Порядок; остаточні умови перевіряйте з банком до підписання договору. Ставки – після державної компенсації і за умови її дотримання; умови, застава і комісії конкретного банку відрізняються. За релізом КМУ від 12.10.2026 у програмі беруть участь 48 уповноважених банків. Для інвестиційного фінансування переробки портал зазначає граничну частку оборотних коштів 20%; Мінекономіки окремо повідомляє про винятки для відновлення пошкодженого війною майна та бізнесу в зоні високого воєнного ризику: яке обмеження діє для вашого напряму, перевірте з банком.
Чи можна за 5-7-9 купити готовий бізнес
у доступних офіційних матеріалах ми не підтвердили фінансування купівлі корпоративних прав або готового бізнесу як єдиної угоди; повні тексти чинної постанови та програми під час перевірки не відкрилися. Це не висновок про юридичну заборону: погодьте структуру угоди з банком до завдатку і не розраховуйте на такий сценарій наперед.
програма прямо передбачає «придбання та/або модернізацію основних засобів», окремо – комерційний і виробничий транспорт, нежитлову нерухомість для власної господарської діяльності без передавання третім особам у платне чи безоплатне користування, а також «придбання обʼєктів права інтелектуальної власності за договорами комерційної концесії (франчайзингу)» для реалізації інвестиційного проєкту: це не фінансування будь-якого платежу за франшизою чи частки компанії. Купівля обладнання діючого кафе як основних засобів можлива в принципі, але допустимість вживаного майна, продавця й договору перевіряє банк.
розкладіть ціну бізнесу на складники: обладнання й меблі за оцінкою, товарні запаси, приміщення або оренда та її передача, права за франшизою, бренд і база клієнтів. Кожен складник перевіряйте як окрему ціль фінансування і просіть банк погодити його; власні кошти плануйте на непогоджені складники, бренд і базу клієнтів. Для перевірки, чи варте це грошей, пройдіть заклад через перевірку виручки по місяцях і калькулятор оцінки.
чи фінансує він цю ціль за програмою; який графік (ануїтет чи рівні частини тіла); разова комісія, страхування, застава; що станеться зі ставкою, якщо робочі місця не створено; чи є пільговий період і скільки він коштує в переплаті.
Часті запитання
Яка ставка за кредитом 5-7-9 у 2026 році
За офіційними сторінками: інвестиційні кредити 7% для мікро- і малого бізнесу (5%, якщо щонайменше два нові робочі місця створено протягом першого кварталу після отримання кредиту), 9% для середнього; оборотний капітал 15%, агровиробники 10%; окремі напрями – енергетика, відновлення (0,1% перші два роки), бізнес у зоні високого воєнного ризику (за Мінекономіки 1% перші пʼять років і 5% далі для інвестиційних цілей, 7% для оборотних). Конкретну ставку визначає банк за вашою ціллю і чинним Порядком.
Скільки може взяти ФОП без застави
Портал зазначає до 3 млн грн для ФОП без застави, а для ФОП із заставою відсилає до умов ММСП; у повідомленні Мінекономіки від 12.06.2026 ліміт для ФОП наведено без такого уточнення. Не вважайте заставу автоматичною підставою для більшого кредиту: застосовний ліміт за вашою ціллю має підтвердити банк за чинним Порядком.
Чи можна взяти 5-7-9 на купівлю готового бізнесу
Фінансування корпоративних прав або бізнесу як єдиної угоди в доступних офіційних матеріалах ми не підтвердили; повні тексти постанови і програми під час перевірки не відкрилися. Обладнання, транспорт, приміщення, запаси й обʼєкти інтелектуальної власності за франчайзингом у межах інвестпроєкту – окремі цілі, які погоджують із банком заздалегідь.
Що таке покриття платежу і чому 1,3
Гроші, доступні на борг, поділені на суму всіх щомісячних платежів. Покриття 1,3 означає, що доступні гроші на 30% перевищують платежі; це відповідає падінню такого потоку приблизно на 23% до рівня платежів, якщо самі платежі незмінні. 1,3 – редакційний орієнтир для самоперевірки, банк оцінює за власною методикою.
Джерела
Перевірено 18.10.2026 за офіційними повідомленнями та доступними індексованими матеріалами; повний чинний текст постанови №28 і PDF програми від 02.03.2026 не відкрилися, повну нормативну звірку не завершено. Розрахунки калькулятора – редакції. Остаточні умови перевіряйте з банком до підписання договору.
- Мінекономіки / КМУ: бізнес залучив 2,17 млрд грн за тиждень, 12 жовтня 2026
- Портал «Зроблено в Україні»: доступні кредити 5-7-9, перевірено 17 жовтня 2026
- Портал «Зроблено в Україні»: кредити на відновлення підприємств, перевірено 17 жовтня 2026
- Національна установа розвитку: програма «Доступні кредити 5-7-9%», перевірено 17 жовтня 2026
- Національна установа розвитку: текст програми (PDF), 2 березня 2026
- Національна установа розвитку: Енергокредит 0%, перевірено 17 жовтня 2026
- Мінекономіки: кредити на відновлення, 0,1% у перші два роки, 12 червня 2026
- Мінекономіки: оцінка ВВП за 2025 рік, із даними про програму 5-7-9, 16 січня 2026
- Постанова КМУ №28 від 24.01.2020 (редакція від 14.08.2026): реквізити перевірено за офіційним індексом, повний текст не відкрився, 17 жовтня 2026
- Постанова КМУ №1012 від 13.08.2026: реквізити за офіційним індексом, повний текст не відкрився, 17 жовтня 2026
Go Deal Brokers – брокери готового бізнесу. У нашому Telegram-каналі публікуємо бізнеси, що вже працюють, з цінами й описом активів.