За повідомленням Інтерфаксу-Україна від 22 вересня 2026 року, заступниця міністра фінансів Світлана Воробей заявила, що поріг обовʼязкової реєстрації платником ПДВ для ФОП планують встановити на рівні 85 тисяч євро на рік в еквіваленті, а не 1 мільйон гривень, як пропонували раніше. За офіційним курсом НБУ на 13 жовтня 2026 року це 4 270 553 грн.
Закону поки немає. У програмі з МВФ (Country Report 26/188, 21.07.2026) передбачено законодавче оформлення до кінця квітня 2027 року і дію реформи з 1 січня 2028 року. Нижче: що діє зараз, що планують і що поки невідомо, що робити залежно від вашої системи оподаткування, калькулятор для 3 групи і що це означає для купівлі й продажу бізнесу.
Коротко
- Поріг: 85 000 євро річного обороту, оголошений намір Мінфіну (Інтерфакс, 22.09.2026). За курсом НБУ на 13.10.2026 це 4 270 553 грн.
- Коли: за програмою МВФ: закон до кінця квітня 2027 року, дія з 1 січня 2028 року. Остаточну дату визначить український закон.
- Чому: Мінфін посилається на Директиву ЄС про ПДВ, де 85 000 євро є максимальним національним порогом звільнення малого бізнесу.
- Що вже в Раді: законопроєкт №16037 про спрощення адміністрування ПДВ (реєстрація 04.09.2026), доопрацьований №16037-д від 07.10.2026. Він не запроваджує загальної реєстрації ФОП за новим порогом.
- Що робити зараз: порахувати оборот і перевірити, як ваша модель витримає ПДВ за різних часток закупівель з податковим кредитом.
Що діє зараз, що планують і що поки невідомо
обовʼязкова реєстрація платником ПДВ, коли обсяг оподатковуваних операцій за останні 12 календарних місяців перевищує 1 млн грн без ПДВ. Платники єдиного податку 1-3 груп від цього обовʼязку звільнені; ФОП 3 групи може добровільно обрати 3% і ПДВ.
Мінфін оголосив намір встановити поріг 85 000 євро незалежно від системи оподаткування (Інтерфакс, 22.09.2026). Програма з МВФ передбачає початок реформи з 1 січня 2028 року, але точного порогу не встановлює. Закону ще немає.
за який період і за яким курсом рахуватимуть оборот, чи буде автоматична реєстрація чи заява, як врахують залишки і аванси, які будуть винятки і ставки єдиного податку.
Хронологія: пропозиції, переговори і законопроєкти
Мінфін оприлюднив для обговорення законопроєкт з ПДВ для ФОП з доходом понад 1 млн грн.
Премʼєрка заявила, що поріг у законопроєкті становитиме 4 млн грн (Forbes, 14.02.2026).
За повідомленням Ярослава Железняка, уряд хоче переконати МВФ зняти вимогу ПДВ для ФОП.
За даними Forbes з посиланням на урядове джерело, уряд і МВФ обговорюють відтермінування.
МВФ оприлюднив звіт 26/188: законодавче оформлення до кінця квітня 2027 року, дія з 01.01.2028; окремо протидія зловживанням спрощеною системою з поданням змін до кінця грудня 2026.
Уряд схвалив і зареєстрував у Раді законопроєкти щодо міжнародних зобовʼязань, зокрема №16037 про спрощення адміністрування ПДВ.
Інтерфакс: Мінфін називає поріг 85 тис. євро в еквіваленті.
Профільний комітет рекомендував доопрацьований законопроєкт, зареєстровано №16037-д.
Очікуване ухвалення закону про реєстрацію ФОП платниками ПДВ.
Очікуваний старт реформи.
Це пропозиції, повідомлення про переговори і окремий законопроєкт про адміністрування ПДВ, а не послідовні редакції одного документа. За звітом МВФ, перенесення на 2028 рік повʼязане з потребою спершу спростити адміністрування ПДВ: декларації і роботу з податковими накладними.
Три пороги, які обговорювали
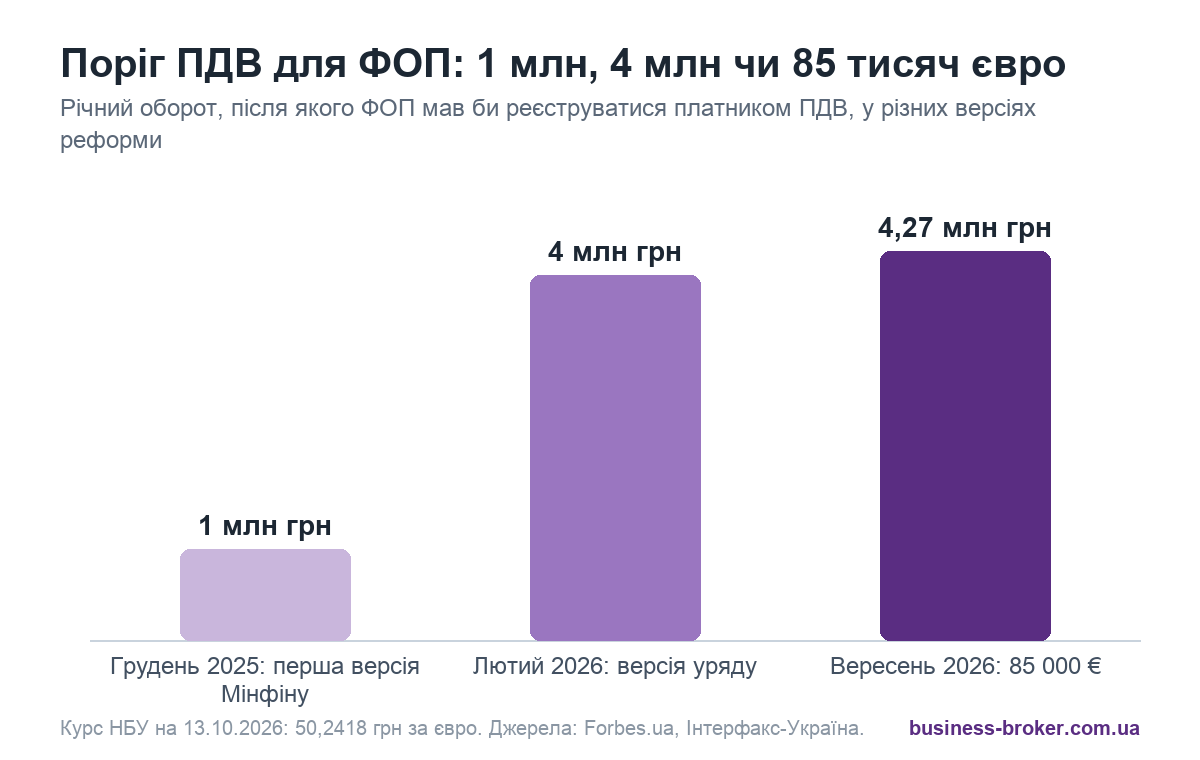
Перша версія Мінфіну (грудень 2025) – 1 млн грн, версія уряду (лютий 2026) – 4 млн грн, намір Мінфіну (вересень 2026) – 85 000 євро, ≈ 4 270 553 грн за курсом 50,2418. Мінфін допускає, що поріг закріплять прямо в євро, тоді гривнева сума змінюватиметься разом з курсом.
 Відкрити в повному розмірі
Калькулятор: ваш дохід проти порогу
Уже зараз ФОП 3 групи можуть обрати 5% без ПДВ або 3% зі сплатою ПДВ, тож майбутнє навантаження можна оцінити за чинними правилами. Умови моделі: ставка ПДВ 20%, суми з ПДВ, повне право на податковий кредит, незмінні ціни та обсяг продажів, без перехідних залишків. Результат орієнтовний.
Ваш дохід проти порогу і порівняння режимів 3 групи
Вкажіть річні надходження від продажів, курс євро і закупівлі з ПДВ, за якими є право на податковий кредит. Калькулятор порівняє дохід з умовним порогом 85 000 євро і покаже податки за чинними варіантами 3 групи: 5% або 3% плюс ПДВ.
За незмінних цін для покупця; у режимі 3% ці суми включають ПДВ
Офіційний курс НБУ на 13.10.2026: 50,2418 грн
Лише закупівлі з належно зареєстрованими податковими накладними
Приклад розрахунку: надходження 3 млн грн на рік за незмінних цін. У режимі 5% податки з військовим збором становлять 180 тис. грн незалежно від закупівель. У режимі 3% з ПДВ сума залежить від частки закупівель з податковим кредитом:
Go Deal Brokers публікує в каналі готові бізнеси з цінами, оборотами й описом активів.
Ваша система оподаткування: що робити зараз
обовʼязку реєструватися платником ПДВ зараз немає. Стежте за законом про реформу: ліміт 2 групи (7 211 598 грн у 2026 році) вищий за 85 000 євро, тож частину ФОП 2 групи нова модель може зачепити.
обовʼязку ПДВ зараз немає. Порахуйте в калькуляторі сценарій 3% з ПДВ: він показує, як ПДВ вплине на вашу модель.
ви вже платник ПДВ: декларації, податкові накладні і облік уже є, реформа для вас змінить менше.
діє чинний поріг 1 млн грн без ПДВ за останні 12 календарних місяців: перевищили - подайте заяву 1-ПДВ не пізніше 10 числа наступного місяця.
за позицією ДПС, для перевірки порогу 1 млн грн враховують операції за попередні 12 місяців, включно з періодом на єдиному податку.
За ст. 181 ПКУ і розʼясненнями ДПС (23.02.2026, 07.09.2026).
Які операції враховують для перевірки порогу 1 мільйон гривень
Для перевірки чинного порогу враховують обсяг оподатковуваних операцій з постачання, зокрема отримані аванси, а не всі кошти, що надійшли на рахунок. Операції, звільнені від ПДВ, до обсягу включають, а операції, що не є обʼєктом оподаткування, не включають. Дохід для єдиного податку і обсяг операцій для ПДВ - різні показники.
Як зареєструватися платником ПДВ за чинними правилами
- 1Перевірте підставу
обовʼязкова реєстрація (перевищено поріг) чи добровільна, наприклад перехід на 3% єдиного податку. - 2Подайте заяву 1-ПДВ
через Електронний кабінет платника з електронним підписом. - 3Додайте документи
підтвердьте документами відомості про підстави реєстрації, як для обовʼязкової, так і для добровільної; електронні копії можна додати до заяви 1-ПДВ у форматі PDF. - 4Дочекайтеся рішення
ДПС розглядає заяву протягом 3 робочих днів після її надходження. - 5Перевірте реєстр
звірте дату набуття статусу платника ПДВ у реєстрі. Якщо ви прострочили подання обовʼязкової заяви, відповідальність за ПДВ можлива й до цієї дати.
Звітність після реєстрації. Звітний період - місяць: декларацію подають протягом 20 календарних днів після його завершення, а ПДВ сплачують протягом 10 календарних днів після граничного строку подання. Додадуться податкові накладні і окремий облік операцій. Законопроєкт №16037-д пропонує ФОП - платникам ПДВ вибір місячного або квартального звітного періоду, а всім платникам - попереднє автоматичне заповнення звітності й податкових накладних. Також пропонують дозволити зведені накладні на передоплату від покупців - неплатників ПДВ незалежно від того, чи є постачання безперервним або ритмічним. Ці зміни ще не ухвалені.
Що це може означати для купівлі і продажу бізнесу
- Покупцю: якщо оборот бізнесу на ФОП перевищує 85 тисяч євро, прорахуйте сценарій запровадження ПДВ з 2028 року. Для роздрібної торгівлі з кінцевими покупцями ПДВ може знизити маржу, залежно від частки закупівель з податковим кредитом і обраного режиму.
- Продавцю: радимо готувати прозорі цифри обороту і закупівель з податковими накладними: вони дозволяють покупцю самостійно оцінити ризик ПДВ.
- Бізнес, штучно розділений на кілька ФОП, щоб триматися нижче лімітів, стає ризикованішим активом: протидію зловживанням спрощеною системою передбачено в програмі з МВФ.
- B2B-модель зазвичай переносить ПДВ легше, якщо покупці є платниками ПДВ і мають право на податковий кредит.
Часті запитання
Чи треба вже подавати заяву через новини про ПДВ для ФОП
Ні, якщо ви на єдиному податку 1-3 груп і не обирали 3% з ПДВ: нового обовʼязку поки немає. Діють чинні правила, а реформу очікують з 2028 року.
Чи врахують оборот до виходу з єдиного податку
За позицією ДПС, при переході на загальну систему для перевірки порогу 1 млн грн враховують операції за попередні 12 місяців, включно з періодом на єдиному податку.
Поріг - це всі гроші на рахунку
Ні. Для перевірки чинного порогу враховують обсяг оподатковуваних операцій з постачання, зокрема аванси, а не всі надходження. Як рахуватимуть новий поріг 85 000 євро, визначить закон.
Що буде з авансом, отриманим до реєстрації платником ПДВ
За загальним правилом першої події, якщо аванс отримано до реєстрації, а постачання відбулося після неї, ПДВ на оплачену цим авансом частину не нараховують. Це не звільняє від відповідальності, якщо на дату першої події ви вже мали обовʼязок зареєструватися, але не зробили цього. Для касового методу діють окремі правила. Перехідні правила реформи 2028 року ще не встановлені.
Чи вже діє квартальна декларація з ПДВ
Ні, поки звітний період - місяць. Вибір кварталу пропонує законопроєкт №16037-д, але він ще не ухвалений.
Коли запровадять обовʼязковий ПДВ для ФОП
Закону ще немає. У програмі з МВФ передбачено ухвалення змін до кінця квітня 2027 року і дію реформи з 1 січня 2028 року.
Який поріг ПДВ для ФОП
За повідомленням Інтерфаксу від 22 вересня 2026 року, Мінфін планує поріг 85 тисяч євро річного обороту в еквіваленті. За курсом НБУ на 13 жовтня 2026 року це близько 4 270 553 грн.
Чи буде ПДВ для ФОП 1 групи
Остаточних правил ще немає. За параметрами 2026 року ліміт доходу 1 групи (1 444 049 грн) нижчий за 85 тисяч євро, а ліміт 2 групи (7 211 598 грн) вищий, тож частина ФОП 2 групи могла б перевищити поріг. Відповідь залежатиме від лімітів, курсу і правил на дату запуску.
Чи можна вже зараз стати платником ПДВ на єдиному податку
Так, на 3 групі за ставкою 3% з окремою сплатою ПДВ.
Чи впливає майбутній ПДВ на ціну бізнесу
Може вплинути: для бізнесу з оборотом вище порогу і кінцевими покупцями ПДВ здатен зменшити прибуток, якщо не змінити ціни, тому такий сценарій варто врахувати в оцінці.
Джерела
Факти, суми й норми в статті взяті з перелічених джерел. Дата перевірки: 13.10.2026. Приклади й розрахунки зроблені редакцією на основі цих даних.
- ДПС: реєстрація платників ПДВ (онлайн-навчання), 4 березня 2026
- ДПС: строки подання заяви про реєстрацію платником ПДВ, 24 жовтня 2022
- ДПС: наслідки несвоєчасної реєстрації платником ПДВ, 1 червня 2026
- ДПС: обсяг операцій при переході з єдиного податку, 7 вересня 2026
- ДПС: які операції включають до обсягу для реєстрації, 6 травня 2026
- ДПС: звільнені операції та операції поза обʼєктом у розрахунку обсягу, 3 жовтня 2023
- ДПС: звітний період і строки декларації з ПДВ, 17 серпня 2026
- ДПС: платники єдиного податку 1-3 груп і реєстрація ПДВ, 23 лютого 2026
- ДПС: ПДВ не включається до доходу платника єдиного податку, 5 жовтня 2026
- ДПС: аванс до реєстрації і постачання після неї, 1 липня 2026
- Єврокомісія: національні схеми звільнення малого бізнесу від ПДВ, перевірено 13 жовтня 2026
- Інтерфакс-Україна: Україна домовилася з донорами про стелю обороту ФОП без ПДВ, 85 тис. євро, 22 вересня 2026
- МВФ: Ukraine, Country Report 26/188 (MEFP п. 21, 24; структурні маяки 19, 20), 21 липня 2026
- Урядовий портал: уряд підтримав законопроєкт про спрощення адміністрування ПДВ, 3 вересня 2026
- Картка законопроєкту №16037 на сайті Верховної Ради, 4 вересня 2026
- Картка законопроєкту №16037-д на сайті Верховної Ради, 7 жовтня 2026
- Мінфін: рекомендація комітету щодо законопроєкту про адміністрування ПДВ, 6 жовтня 2026
- 7eminar: поріг обовʼязкової реєстрації хочуть встановити на рівні 85 тис. євро, 22 вересня 2026
- Forbes.ua: Мінфін оприлюднив законопроєкт для обговорення, 18 грудня 2025
- Forbes.ua: поріг доходу ФОП у законопроєкті становитиме 4 млн грн, 14 лютого 2026
- Forbes.ua: уряд хоче переконати МВФ зняти вимогу ПДВ для ФОП, 28 березня 2026
- Forbes.ua: уряд і МВФ обговорюють відтермінування ПДВ для ФОП, 28 квітня 2026
- Податковий кодекс України: статті 181, 291-293 (реєстрація платників ПДВ, єдиний податок), чинна редакція
- ДПС: ліміти доходу платників єдиного податку на 2026 рік, 2 січня 2026
- Директива Ради 2006/112/ЄС, стаття 284 (консолідована редакція), 1 січня 2025
- НБУ: офіційний курс євро на 13.10.2026 (API), 50,2418 грн
Go Deal Brokers - брокери готового бізнесу. Орієнтовну оцінку вашого бізнесу можна отримати в калькуляторі оцінки, а подати заявку на продаж на сторінці для продавця.